年収700万円は本当に勝ち組か?手取り・割合と生活レベルの残酷な真実
会社員にとって一つの大きな節目とされる「年収700万円」。20代・30代のビジネスパーソンにとってはキャリアにおける大きな目標であり、婚活市場や世間一般でも「勝ち組」の象徴として語られる場面が少なくありません。額面で700万円という数字は、月給に換算すれば約58万円(ボーナスなしの場合)に相当し、数字だけを見れば極めて余裕のある暮らしを想起させます。
しかし、近年の物価高騰や社会保険料の負担増、さらには住宅ローン金利の変動局面に直面する2026年現在、現場の当事者たちから聞こえてくるのは「思っていたほど贅沢ができない」「生活に余裕がない」という悲鳴にも似たリアルな声です。額面の華やかさと、手元に残る可処分所得のギャップはどこから生じるのか。統計データと現場の一次情報をもとに、年収700万円の真実に迫ります。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収700万円の実際の手取り額は年間約510万〜540万円(月額換算で約34万〜44万円)であり、額面の約25〜27%が税金や社会保険料で差し引かれる。
- 要点2:日本人全体における年収700万円以上の割合は上位約15%前後の少数派だが、既婚子育て世帯では「教育費と住宅費」が重くのしかかり勝ち組の実感を得にくい構造がある。
- 要点3:住宅ローンは4,000万〜4,500万円前後が安全圏。金利動向を無視した限度額いっぱいの借入や、見栄による固定費の高止まりが家計破綻の引き金になる。
【2026年最新】年収700万円の手取り額と税金のリアルな内訳
年収700万円の生活実態を把握するうえで、避けて通れないのが「額面と手取りのギャップ」です。給与明細に記載される総支給額から、所得税、住民税、健康保険料、厚生年金保険料、雇用保険料が毎月天引きされます。
独身者(扶養なし)の場合、年間の手取り額は約515万〜530万円程度となります。控除対象配偶者がいる場合でも、手取り額は約535万〜550万円にとどまり、額面700万円のうちおよそ160万〜185万円(約25%前後)が税金・社会保険料として控除される計算です。
ボーナスの支給割合によって毎月の手取り額は大きく変動します。例えば、ボーナスなしの年俸制であれば毎月の手取りは約43万円ですが、年に4ヶ月分のボーナスが支給される給与体系の場合、毎月の手取りは約33万〜35万円、ボーナス時の手取りが1回あたり約75万〜80万円となります。毎月の固定給ベースで見ると、決して無制限に散財できる金額ではないことが分かります。
日本人全体における年収700万円の割合と「勝ち組」論争の真相
国税庁が公表する「民間給与実態統計調査」の最新データを分析すると、日本の給与所得者全体における年収700万円台(700万円超〜800万円以下)の割合は約4.6〜4.8%です。年収700万円以上の層をすべて合計すると全体の上位約14〜16%に位置します。
男女別の内訳を見ると格差は顕著です。男性給与所得者のうち年収700万円以上は約21〜23%(およそ5人に1人)であるのに対し、女性給与所得者では約5〜7%と極めて狭き門です。年代別では40代後半から50代にかけて比率のピークを迎えるため、20代後半や30代前半で年収700万円に到達している人物は、同世代の上位2〜5%に入る完全なトップランナーと位置づけられます。
統計学的に見れば、日本人の上位15%に入る年収700万円は間違いなく「高所得者層」であり、世間が言う「勝ち組」の基準を満たしています。それにもかかわらずネット上やSNSで「勝ち組ではない」という論争が繰り返される背景には、独身か既婚子育てかによって生活水準が天と地ほど乖離するという構造的要因が存在します。
【独身vs既婚子育て】年収700万円のリアルな生活感と家計シミュレーション
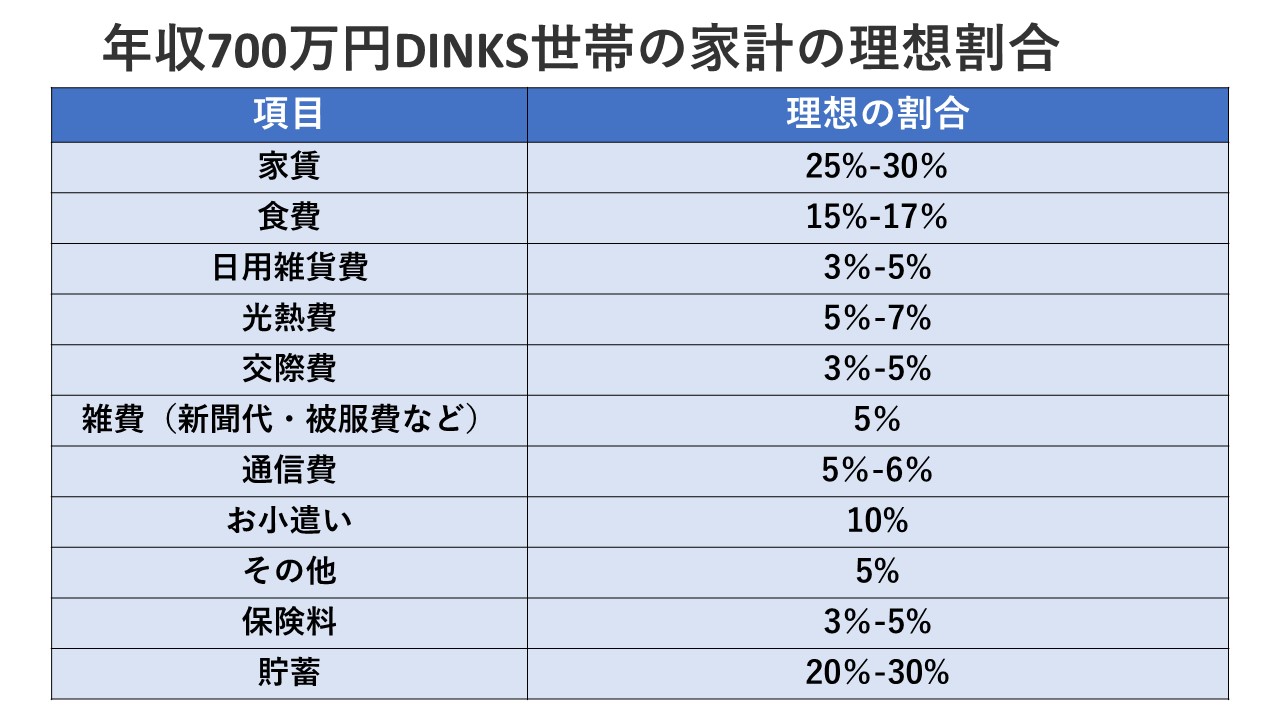
同じ年収700万円であっても、世帯構成によって「生活のゆとり」は劇的に変化します。独身であれば都心の好立地マンションに住み、外食や趣味に資金を投じても年間150万円以上の貯蓄が可能ですが、専業主婦(夫)と子ども2人を抱える世帯では、日々のやりくりに追われる現実が浮き彫りになります。
| 項目 | 独身(都内一人暮らし) | 既婚・子2人(片働き世帯) | 編集部の分析・考察 |
|---|---|---|---|
| 月の手取り目安 | 約340,000円(※ボーナス別) | 約360,000円(※扶養控除考慮) | 配偶者控除等で手取りは既婚が微増するが誤差の範囲 |
| 住居費(家賃/ローン) | 120,000円(1K〜1LDK) | 150,000円(郊外3LDK) | ファミリータイプは管理費・修繕積立金負担も重い |
| 食費・日用品費 | 60,000円(外食中心) | 95,000円(自炊中心・物価高影響) | 子どもの成長に伴い食費負担は右肩上がりに増加 |
| 水道光熱費・通信費 | 20,000円 | 38,000円 | 家族人数分のスマートフォン代や在宅電気代が嵩む |
| 教育費・習い事 | 0円(自己投資20,000円) | 50,000円(塾・習い事2人分) | 中学受験や私立進学を選択した場合は破綻リスク急増 |
| 交際費・趣味・娯楽 | 40,000円 | 15,000円(小遣い制) | 既婚片働きの場合、個人の自由裁量費は大幅に制限される |
| 月間貯蓄・投資額 | 100,000円(年120万+賞与) | 12,000円(賞与依存の家計) | 片働き子育て世帯はボーナス補填がないと貯蓄が進まない |
シミュレーションが如実に示す通り、独身であれば新NISAなどを活用した資産形成を加速させながら贅沢を楽しめるのに対し、片働き子育て世帯では「プチ贅沢すら躊躇する中流ギリギリの生活感」に陥るケースが多発しています。年収700万円という単一の数字だけで生活水準を一括りに評価することは不可能なのです。
住宅ローン借入額・家賃相場・貯金額の適正ラインを徹底検証
年収700万円層が最も頭を悩ませるのが、住宅購入や賃貸契約における「適正予算」の設定です。金融機関の審査基準と、実際に無理なく返済・支払いできる安全基準には決定的な乖離があります。
住宅ローン借入額:安全圏は4,000万〜4,500万円
住宅金融支援機構などの審査基準上、年収700万円であれば最大で5,500万〜6,000万円程度の融資枠が算出されるケースがあります。しかし、金利上昇リスクが顕在化している市場環境下で限度額上限まで借り入れるのは極めて危険です。
返済負担率を手取り月収の20〜25%以内に抑える場合、借入適正額は4,000万〜4,500万円(年収倍率で約5.7〜6.4倍)です。変動金利0.7%・35年返済の場合、借入4,200万円での毎月返済額は約11.3万円(管理費・修繕積立金・固定資産税を加えると月約15万円)となり、家計の健全性を維持できる防衛ラインとなります。
適正家賃相場:手取りの25%前後(10万〜13万円)
賃貸暮らしの場合、適正家賃は手取り月収の20〜25%が基本原則です。独身であれば10万〜12万円、ファミリー層であっても上限14万〜15万円に設定することが、将来の教育資金や老後資金の積立を阻害しないための鉄則となります。
ふるさと納税の控除限度額目安
年収700万円におけるふるさと納税の年間上限目安(自己負担2,000円を除いた上限額)は以下の通りです。
- 独身・共働き(配偶者控除なし):約108,000円〜110,000円
- 夫婦(配偶者控除あり・子なし):約86,000円〜88,000円
- 夫婦(配偶者控除あり・高校生の子1人):約78,000円
ワンストップ特例制度や確定申告を正しく活用することで、年間約8万〜11万円相当の返礼品と税金控除の恩恵をフルに享受できます。
一般に知られていない盲点とネットの誤解|「中流の罠」と税制の壁
年収700万円世帯が最もストレスを感じる根本的な理由は、「高所得者として重い税・社会保険料を課される一方で、行政からの手厚い恩恵を受けられないゾーン」に位置している点にあります。
所得税は累進課税が適用され、課税所得が330万円を超えると税率は10%から20%へと一気に跳ね上がります。さらに各種所得制限の判定において、世帯主単独の年収が700万円を超えていると、高等学校等就学支援金(高校無償化)の加算支給対象から外れたり、自治体独自の医療費助成・子育て給付金で所得上限の境界線上に立たされるケースが多発します。
いわば「国や自治体を財政面で支える側に回っているものの、低所得層向けセーフティネットの恩恵は受けられず、富裕層のように圧倒的な余剰資金があるわけでもない」という「中流の罠(ミドルクラス・トラップ)」に最も嵌まりやすいのが、この年収700万円ゾーンの実像です。
【実態検証】利用者の生の声と現場目線で見えたリアルな葛藤
大手転職エージェントのキャリア面談や、家計相談の現場で収集された当事者たちの生の証言からは、額面のステータスと日常生活のギャップに対するリアルな苦悩が浮き彫りになります。
大手IT企業に勤務する30代男性(既婚・子1人)は次のように告白します。
「20代の頃は年収700万円になれば外車に乗ってタワーマンションに住めると思っていました。しかしいざ到達してみると、毎月の手取りは35万円ほど。都内のファミリー向け賃貸は家賃18万円を超え、スーパーの食料品をカゴに入れる際も値札を細かく確認する日々です。『自分は勝ち組なのか?』と自問自答してしまいます」
一方で、地方都市で暮らす30代独身女性(金融機関勤務)の声は対照的です。
「地方であれば家賃7万円で新築の広い部屋に住めます。車を所有し、年に2回の海外旅行を楽しみながらでも、毎月10万円を新NISAに積み立てられています。年収700万円は住む場所と家族構成次第で、天国にもプレッシャーにもなる金額だと痛感しています」
【プロの結論】資産形成を加速させる人・家計破綻に陥る人の判断基準
年収700万円という立ち位置を真の「経済的安定」に変えられるか、それとも「見かけ倒しの自転車操業」に堕ちてしまうかは、明確な支出管理と人生設計の有無にかかっています。
【年収700万円を武器に資産を築ける人の条件】
- 住居費を「見栄」ではなく「手取りの25%以内」で冷徹にコントロールできる人
- パートナーと共働き体制を敷き、世帯年収1,000万〜1,200万円へのレバレッジを効かせられる人
- 毎月の余剰資金(5万〜10万円以上)を投資信託等のインデックス運用に自動配分できる人
【年収700万円でも家計破綻リスクが高い人の条件】
- 「自分は年収700万ある」というプライドから、高級外車や身の丈に合わない新築タワーマンションを購入してしまう人
- ボーナスを生活費の補填やローンのボーナス払いに組み込んでいる人
- 片働き世帯で教育費の青天井な課金(無計画な複数人の私立中高一貫校進学など)に踏み切る人
【年収 700 万】に関するよくある質問(FAQ)
Q1:年収700万円の毎月のリアルな手取り額はいくらですか?
A1:ボーナスがない年俸制の場合は毎月約43万〜45万円です。年に4ヶ月分のボーナス(夏・冬各2ヶ月)が支給される一般的な給与形態の場合、毎月の手取りは約33万〜35万円となり、ボーナス手取りが1回あたり約75万〜80万円となります。
Q2:年収700万円で組める住宅ローンの限界額と安全な目安は?
A2:金融機関の審査上限は5,500万〜6,000万円程度まで伸びますが、金利変動リスクを考慮した安全圏は4,000万〜4,500万円です。管理費や固定資産税を含め、毎月の住居関連支出が手取り月収の25%を超えない設計が推奨されます。
Q3:年収700万円でふるさと納税はいくらまで利用できますか?
A3:独身または共働き世帯(配偶者控除なし)で約108,000円〜110,000円、専業主婦の配偶者がいる世帯(子なし)で約86,000円〜88,000円が目安です。住宅ローン控除や医療費控除の適用状況によって上限額が前後するため、専用シミュレーターでの事前試算が必須です。
Q4:20代や30代で年収700万円はすごいですか?
A4:極めて優秀な水準です。民間給与実態統計調査において、20代後半で年収700万円を超える割合は全体の上位約2〜3%、30代前半でも上位約5〜7%程度しか存在しません。若年期にこの収入に達している場合、固定費を抑えて投資に回すことで強固な資産基盤を早期に構築できます。
まとめ:年収700万円の真価を活かす2026年からのサバイバル戦略
年収700万円は、日本の労働市場において上位15%に食い込む確かな実績と実力の証明です。しかし、額面の華やかさに惑わされ、税金や社会保険料の負担、物価と金利の現実を無視したライフスタイルを選択すれば、容易に家計が逼迫する脆さを孕んでいます。
重要なのは、「年収700万円=何でも買える富裕層」という幻想を捨て、手取りベースの実力値(月34万〜44万円)を直視することです。固定費を戦略的に引き下げ、共働きによる世帯年収の最大化や新NISAを活用した資産形成を組み合わせることで、年収700万円という強力なキャッシュフローは、将来の揺るぎない経済的自由をもたらす強固な土台へと昇華します。 (出典: 年収 700 万(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。