競馬ネット購入の税金はバレる?確定申告の基準と外れ馬券の真実
JRAの「即PAT」をはじめ、地方競馬を楽しめる「楽天競馬」や「オッズパーク」など、スマートフォン1台で手軽に馬券を購入できるネット投票サービスは完全に日常へ定着しました。しかし、キャッシュレスで便利になった恩恵の裏側で、多くの競馬ファンを悩ませているのが「ネット購入した馬券の払戻金にかかる税金問題」です。
「年間トータルで負けているのに税金の請求が来るのか」「ネット購入のデータは税務署に筒抜けなのか」といった不安や疑問が後を絶ちません。公的データの照合精度が飛躍的に向上した現在、競馬払戻金の申告漏れに対する税務当局の監視体制は厳しさを増しています。本稿では、税務署がネット購入を把握する構造的理由、一時所得の正確な計算ルール、外れ馬券の経費算入を巡る司法判断の現実まで、客観的証拠に基づき徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:競馬のネット購入(即PAT・オッズパーク・楽天競馬等)は銀行口座と購入履歴がデジタル記録されるため、高額払戻金の無申告は確実に税務署に把握される。
- 要点2:税法上、一般的な競馬の払戻金は「一時所得」に分類され、外れ馬券の購入費用は原則として経費にならず「当たり馬券の購入費用」のみしか控除できない。
- 要点3:年間の払戻金から当たり馬券代を引き、特別控除50万円を差し引いた額がプラスになれば申告対象となり、年間トータル収支がマイナスでも多額の課税が発生するリスクがある。
【2026年最新】競馬のネット購入が税務署にバレる決定的理由とデジタル追跡の全貌
「少額の払戻金なら税務署には分からないのではないか」という楽観論は、ネット購入においては通用しません。インターネット経由での馬券購入履歴は、主催者側のサーバーおよび連携する金融機関の口座取引明細に「完全なデジタルログ」として半永久的に保存されているからです。
国税庁は高度な情報処理システム(KSKシステム:国税総合管理システム)を運用しており、金融機関の預金口座に対する包括的な調査権限(国税通則法に基づく質問検査権)を有しています。特に1回あたり数百万円単位の高額払戻金や、年間で数千万円規模の資金移動が発生した場合、銀行口座への不自然な入出金ログは国税局の重点モニタリング対象となります。
かつて主流だった競馬場や場外馬券売場(WINS)での現金購入とは異なり、即PATやオッズパーク、楽天競馬などのサービスは、利用開始時に本人確認と銀行口座の紐付けが完了しています。「誰が、いつ、どのレースで、何番の馬券をいくら購入し、いくら払い戻しを受けたか」というデータは主催者側に完全に蓄積されており、税務調査が入れば隠蔽することは物理的に不可能です。
【計算シミュレーション】競馬の払戻金にかかる税金と一時所得の計算ルール
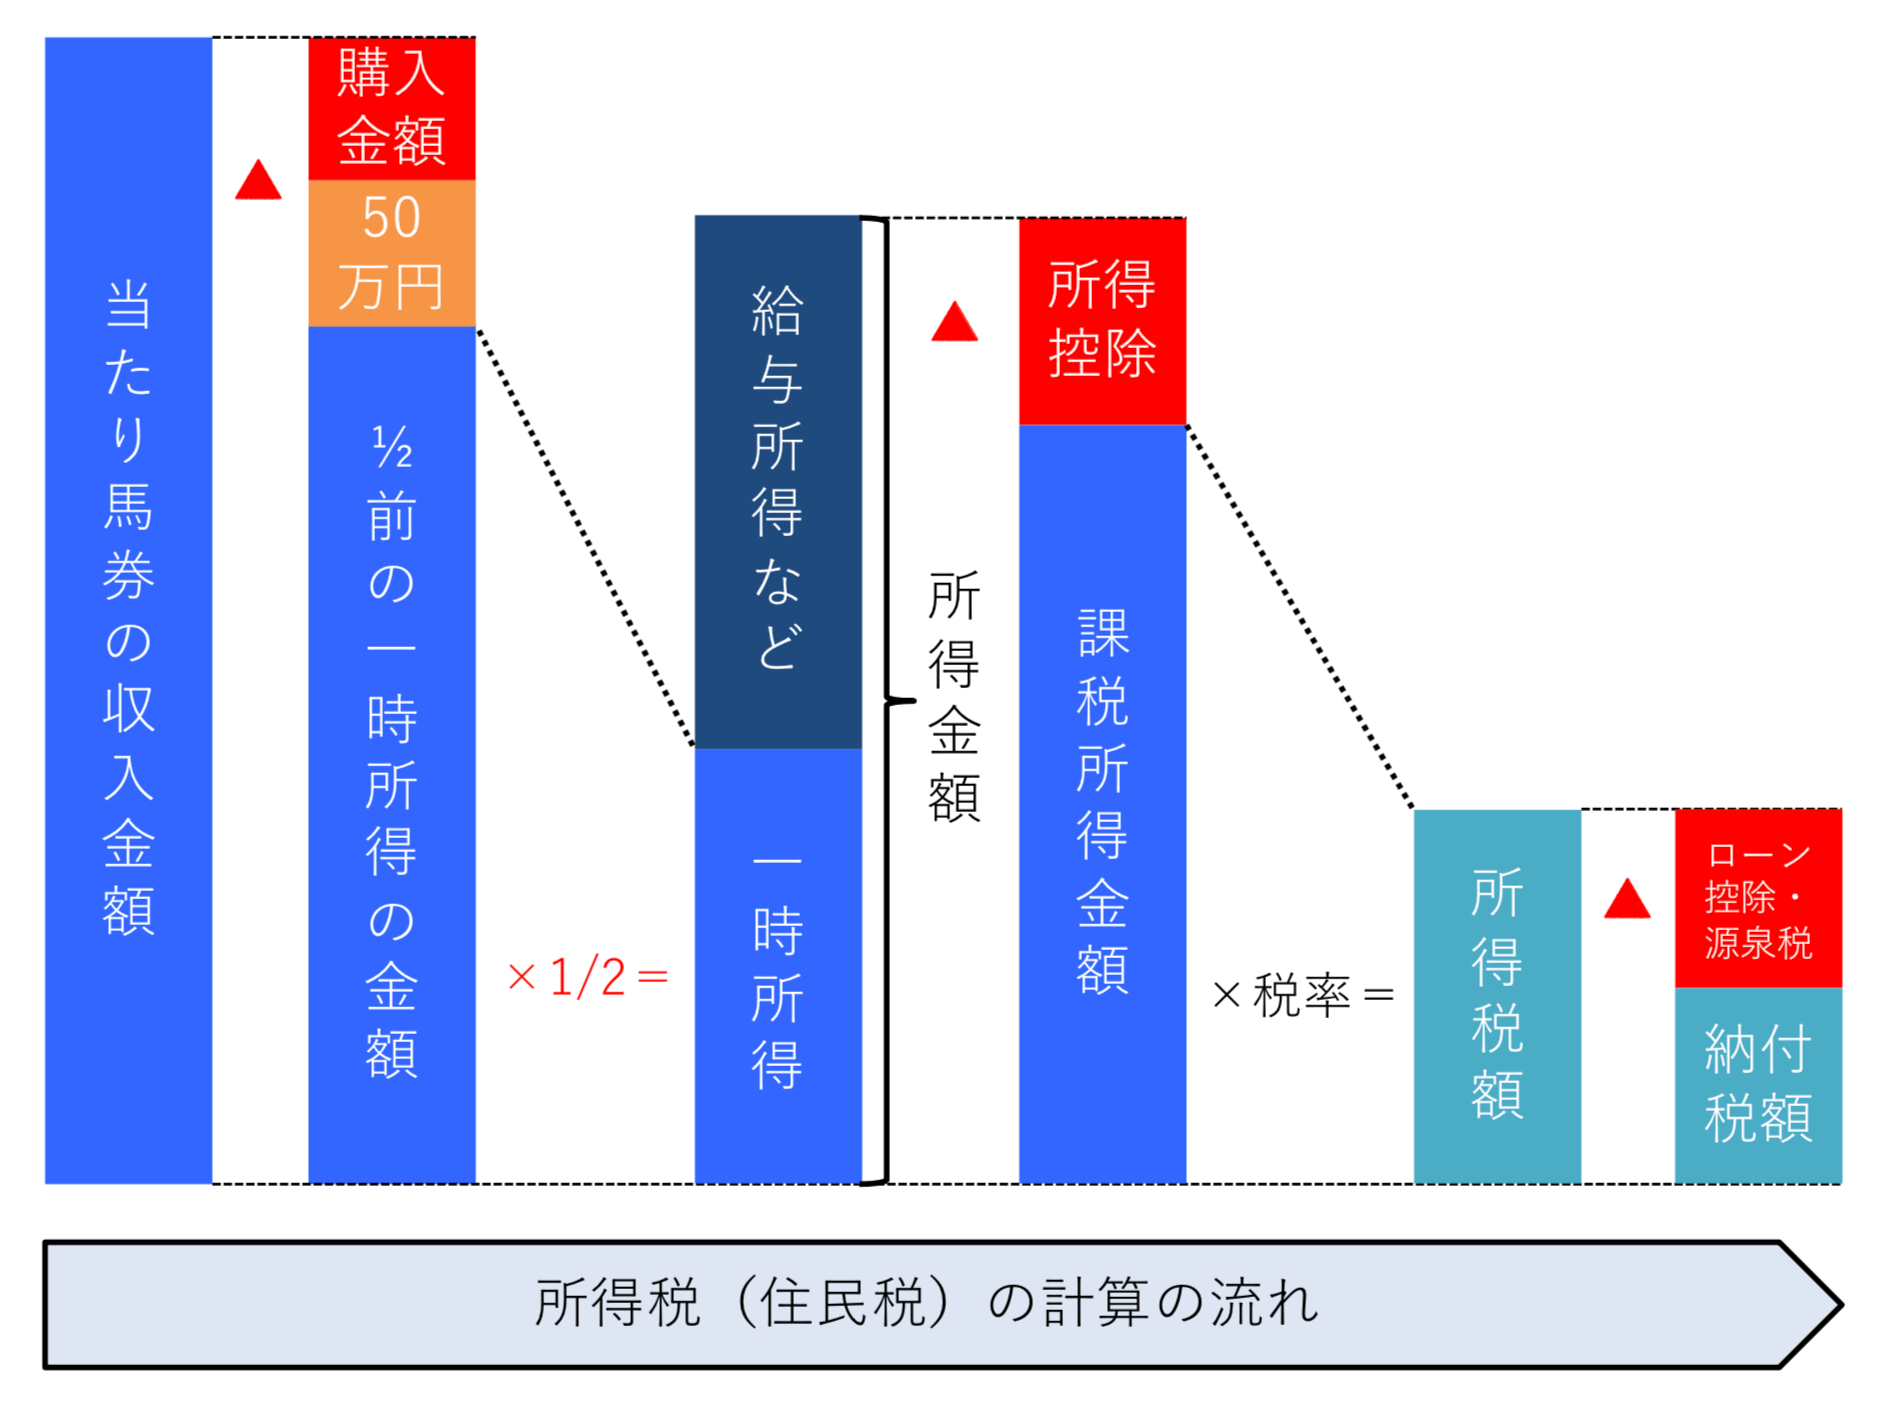
競馬の払戻金によって生じた利益は、所得税法上、原則として「一時所得」に区分されます。一時所得の最大の特徴であり、競馬ファンにとって最大の落とし穴となるのが「経費の範囲」です。所得税法第34条において、総収入金額から控除できるのは「その収入を生じた行為をするため、又はその収入を生じた資産の取得のために直接要した金額」と規定されており、当たり馬券の購入代金のみが経費として認められます。
一時所得の計算式は以下の通りです。
一時所得の金額 = (年間の払戻金総額 - 当たり馬券の購入費用) - 特別控除額(最大50万円)
課税対象額(総所得金額への算入額) = 一時所得の金額 × 1/2
給与所得者の場合、給与以外の所得が年間20万円を超えると確定申告の義務が発生します。ここで重要なシミュレーションを見てみましょう。
【ケースA:年間購入額300万円、年間の当たり馬券代10万円、年間払戻金200万円の場合】
通算収支は「100万円のマイナス(大赤字)」です。しかし、税法上の計算は次のようになります。
- 払戻金総額:200万円
- 控除可能な経費(当たり馬券代のみ):10万円
- 特別控除:50万円
- 一時所得:200万円 - 10万円 - 50万円 = 140万円
- 課税対象額:140万円 × 1/2 = 70万円
実生活では100万円の損失を出しているにもかかわらず、税務上は「70万円の所得が発生した」とみなされ、所得税および住民税が課されます。この「外れ馬券が経費にならない」構造こそが、競馬ネット購入における税金トラブルの元凶です。
【データ比較】購入方法別の税務リスクと課税区分の違い
馬券の購入窓口や購入スタイルによって、税務上の捕捉リスクや申告基準の解釈は大きく異なります。主要な購入形態ごとの特徴を以下の表にまとめました。
| 購入方法・形態 | 税務上の所得区分 | 外れ馬券の経費算入 | 税務署による捕捉レベル |
|---|---|---|---|
| JRA即PAT / A-PAT | 原則:一時所得 | 原則不可(当たり馬券のみ) | 極めて高い(銀行口座と完全連動) |
| 楽天競馬 / オッズパーク | 原則:一時所得 | 原則不可(当たり馬券のみ) | 極めて高い(ポイント還元履歴も記録) |
| 独自の自動売買ソフト(最高裁基準) | 例外:雑所得 | 全額経費算入可能 | 極めて高い(巨額取引のため調査対象) |
| 競馬場・WINS窓口(現金) | 原則:一時所得 | 原則不可(当たり馬券のみ) | 中〜低(200万円超の窓口換金は記録化) |

「外れ馬券は経費になる?」最高裁判決から読み解く雑所得判定基準と落とし穴
競馬ファンの中で広く誤解されているのが、「過去に裁判で外れ馬券が経費だと認められたから、自分も雑所得で申告できる」という言説です。この認識は極めて危険であり、安易な自己判断は重加算税を含む厳しい追徴課税を招きます。
最高裁判所が外れ馬券を経費(雑所得)と認めたのは、2015年(平成27年3月10日判決・大阪事案)および2017年(平成29年12月15日判決・東京事案)の2つの著名な判例に限られます。最高裁が示した「雑所得」と認められるための判断枠組みは、極めて厳格です。
- 市販の競馬予想ソフトや独自の統計アルゴリズムを用いて、中央競馬のほぼ全レースで機械的に大量購入を行っていること。
- 馬の能力や血統などの個別情報に主観的に頼らず、オッズの歪み(期待値)に着目して長期間・網羅的に購入していること。
- 数年間にわたり年間数億円から数十億円規模の購入を反復継続し、恒常的に利益を上げ続けていること。
国税庁は最高裁判決を受けて通達を改正しましたが、「週末に新聞を見て予想する」「重賞レースを中心に楽しむ」「主観的なデータ分析で買い目を決める」といった一般的な競馬愛好家の購入方法は、100%一時所得に該当すると明記されています。趣味の延長線上にある買い方である限り、外れ馬券が経費として認められる余地は現在の法解釈上、存在しません。
一般に知られていない盲点とネットの誤解|「バレない方法」の嘘を暴く
インターネット掲示板やSNSでは、競馬の税金逃れに関する無責任な言説が散見されます。しかし、これらの「裏ワザ」は税務当局の現場実態を無視した危険な誤謬に過ぎません。
誤解1:「少額ずつ出金すれば銀行の監視をすり抜けられる」
「払戻金を即PAT口座から50万円ずつ小分けにして出金すれば税務署に怪しまれない」という説がありますが、これは無意味です。税務調査において調査官が確認するのは出金のタイミングではなく、「年間に発生した払戻金の確定データそのもの」です。口座にプールしていようが、小分けにして引き出そうが、発生した払戻金の総額は1円単位で記録されています。
誤解2:「地方競馬(楽天競馬・オッズパーク)はJRAより安全」
地方競馬共同トータリゼータシステムや各民間ポータルサイトも、JRAと同様に厳格な金融コンプライアンスのもとで運営されています。さらに、楽天競馬などのポイント還元プログラムによって付与された高額ポイントも、経済的利益として課税対象(一時所得または雑所得)に含まれるケースがあり、二重の申告漏れリスクを抱えることになります。
誤解3:「SNSで高額的中を自慢しなければバレない」
もちろんSNSの投稿(「WIN5で数千万円的中」など)を国税庁の専門チームが巡回監視しているのは事実ですが、SNSに投稿していなくとも、金融機関の法定調書や大口送金データ照会から捕捉されるのが税務調査の王道ルートです。「黙っていれば見つからない」という考え方は、デジタル取引が完備された現代においては通用しません。
【実態検証】利用者の生の声と現場目線で見えたリアル
実際にネット投票で高額的中を果たしたファンや、税務署から「お尋ね(お尋ね文書・税務指導)」を受けた当事者の実態を取材すると、デジタル課税の過酷な現実が浮き彫りになります。
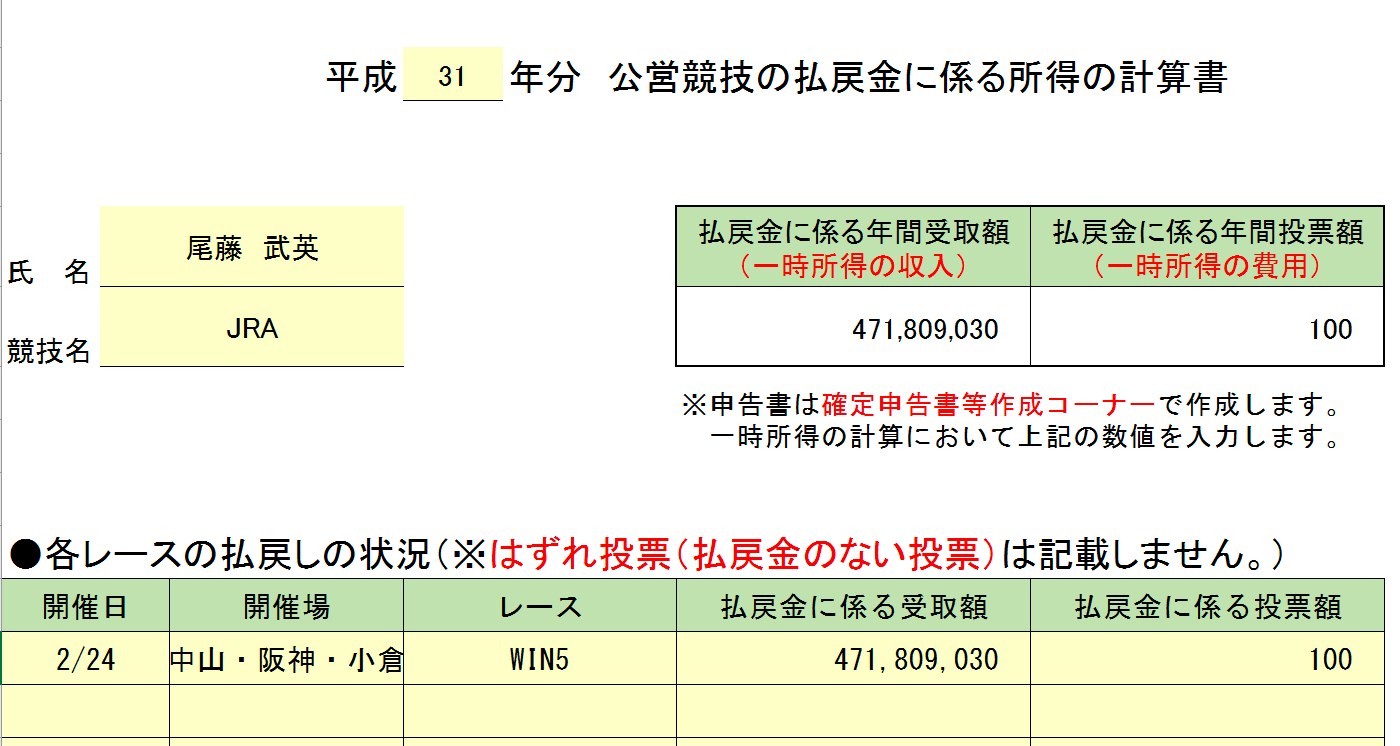
大手ネット掲示板や税務相談窓口に寄せられるリアルな証言として、「3年前にWIN5で600万円を的中させたが、年間通算では数百万円負けていたため放置していた。ある日突然税務署から書面が届き、延滞税と無申告加算税を含めて約180万円の支払いを命じられた」という事例は珍しくありません。
税務調査は、利益が出た当年ではなく、2〜3年が経過した忘れた頃に着手されるケースが多いのが実態です。法定納期限から時間が経過するほど延滞税(年利換算で最大十数パーセント)が雪だるま式に膨らみます。払戻金をすでに次の馬券代で使い果たして手元に現金が残っていない場合でも、税金の納付義務は一切免除されません。これが「競馬破産」と呼ばれる深刻な構造的リスクです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学の観点から見ると、競馬ファンは「プロスペクト理論」における損失回避バイアスに陥りやすく、「負けを取り戻そうとして購入点数を増やし、結果として課税対象となる払戻金の総回転数(総額)を膨らませてしまう」傾向があります。税務リスクを踏まえた購入スタイルの適否は以下の通りです。
【ネット購入を継続して問題ない人】
- 年間の一時所得(払戻金 - 当たり馬券代)が確実に50万円(給与所得者は給与外所得20万円)以下に収まるライト層。
- 万が一、数百万円単位の払戻金を得た場合、税金分(約20〜30%)を別口座に即座に隔離して確定申告できる自己管理能力がある人。
- 馬券の全購入履歴・払戻履歴データをCSV等で定期的に保存・管理している人。
【ネット購入を今すぐ見直すべき・慎重になるべき人】
- 年間購入金額が数百万円規模に達し、「回転買い(払戻金をそのまま次のレースに全額再投資する買い方)」を頻繁に行う人(トータルで負けていても課税所得だけが天文学的に跳ね上がるため)。
- WIN5や3連単の多点買いなど、1レースあたりの外れ馬券比率が極端に高い買い方を好む人。
- 手元に納税用資金を残す規律がなく、的中した払戻金を全額使い切ってしまう傾向のある人。
【競馬 ネット 購入 税金】に関するよくある質問(FAQ)
Q1:即PATで年間トータル収支がマイナス(負け越し)でも確定申告が必要になりますか?
A1:はい、必要になるケースが多々あります。一般的な競馬ファンの一時所得計算では、外れ馬券の代金は経費として認められません。たとえ年間収支が100万円のマイナスであっても、「年間の当たり馬券の払戻金総額」から「その当たり馬券自体の購入費用」を引いた差額が50万円を超える場合は、税務上の利益が発生しているとみなされ確定申告が必要です。
Q2:会社(勤務先)に競馬の副収入があることを知られずに確定申告できますか?
A2:可能です。確定申告書を作成する際、住民税の徴収方法を選択する欄で「特別徴収(給与から天引き)」ではなく「普通徴収(自分で納付)」にチェックを入れます。これにより、競馬の払戻金にかかる住民税の納付書が自宅に直接届くため、会社の給与天引き額から競馬利益が露見するリスクを防ぐことができます。
Q3:楽天競馬やオッズパーク、SPAT4などの地方競馬も税金ルールはJRAと同じですか?
A3:完全に同一です。地方競馬のネット投票サービスであっても所得税法上の「一時所得」として扱われます。また、各サービスで実施されている購入金額に応じたポイント還元やキャッシュバックも経済的利益とみなされるため、合算して所得計算を行う必要があります。
Q4:税務署から連絡(お尋ね)が来るのはどのくらいの期間が経ってからですか?
A4:確定申告の期限後、概ね1年から3年程度が経過したタイミングで通知や連絡が来ることが一般的です。税務当局は過去数年分の銀行口座データや取引記録を十分に精査した上で調査に入るため、「数ヶ月経っても連絡が来ないからセーフ」というわけではありません。無申告の期間が長いほど、加算税や延滞税の負担が重くなります。
まとめ:デジタル時代の競馬ファンが知るべき税務リテラシーと今後の展望
競馬のネット購入は、利便性と引き換えに「すべての取引ログが克明に記録される」というデジタル社会特有の前提を持っています。現行の所得税法において一時所得のルールが適用される限り、「外れ馬券が経費にならない」という壁を一般のファンが回避することは法的に不可能です。
年間を通じて本格的に競馬を楽しむのであれば、JRAのClub JRA-Netや各投票サイトのマイページから定期的に年間集計データをダウンロードし、自身の「払戻金総額」と「当たり馬券購入額」を正確に把握しておくことが不可欠です。高額的中を手にした際は、歓喜の勢いで再投資する前に、納税予定額を確実に手元に残す冷静な資金管理が求められます。正しい税務リテラシーを身につけ、健全かつ持続可能な競馬ライフを送りましょう。 (出典: 競馬 ネット 購入 税金(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。