ふるさと納税できてるか確認!住民税通知書の見方と控除反映ガイド
返礼品が自宅に届いたことで、ふるさと納税の手続きがすべて完了したと安心していないでしょうか。実務上、返礼品の受け取りと税金の控除手続きは完全に別系統の処理です。申請手続きに不備があったり、確定申告時の記載漏れが存在したりすると、寄附金控除が一切適用されず、単に「高額な特産品を購入しただけ」という致命的な金銭的損失に陥るケースが毎年後を絶ちません。
自分が納めた寄附金が正しく減税・控除として処理されているかを見極めるには、自治体からの受付完了通知の確認から、毎年5〜6月に交付される「住民税決定通知書」の精読に至るまで、確実な照合作業が不可欠です。制度の改定やオンラインワンストップ申請の普及が進んだ現在、確実に税額控除を成立させるための確認手順と、万が一の申請漏れに対するリカバリー策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ふるさと納税の控除完了は「返礼品の到着」ではなく、翌年5〜6月に届く「住民税決定通知書」の税額控除欄で最終確定する。
- 要点2:ワンストップ特例と確定申告では控除の反映経路(住民税のみか所得税還付を含むか)が異なり、確定申告を行うとワンストップ申請は自動的に無効化される。
- 要点3:万が一の申請漏れや控除の未反映が判明しても、過去5年以内であれば「更正の請求」や「還付申告」によって控除を取り戻すことが可能。
【2026年最新】ふるさと納税が正しくできてるか確認する3つのフェーズ
ふるさと納税における税額控除の確認作業は、寄附を行った瞬間から翌年の初夏まで、時期に応じて3つのフェーズに分かれます。トラブルの多くは「申請したつもり」のまま放置し、最後の通知書確認を怠ることから生じています。
寄附手続きの直後に行うべき第一フェーズは、各ポータルサイトの寄付履歴確認です。寄附決済が正常に完了しているか、寄附先自治体から「寄附金受領証明書」やワンストップ特例申請書が発行・発送されているかを照合します。近年はマイナポータル連携状況を活用し、寄附情報が一元管理されているかを確認するデジタル管理が標準化しています。
第二フェーズは、自治体側への申請受理チェックです。郵送申請の場合は自治体からの受付完了メールや確認ハガキの有無を調べ、オンライン申請(「自治体マイページ」や「IAM」など)の場合はアプリ上のステータスが「完了」になっているかを確かめます。そして第三フェーズとして、翌年5月中旬から6月にかけて勤務先や居住自治体から届く特別徴収税額決定通知書(または普通徴収の納付書)の実額を検証する流れとなります。
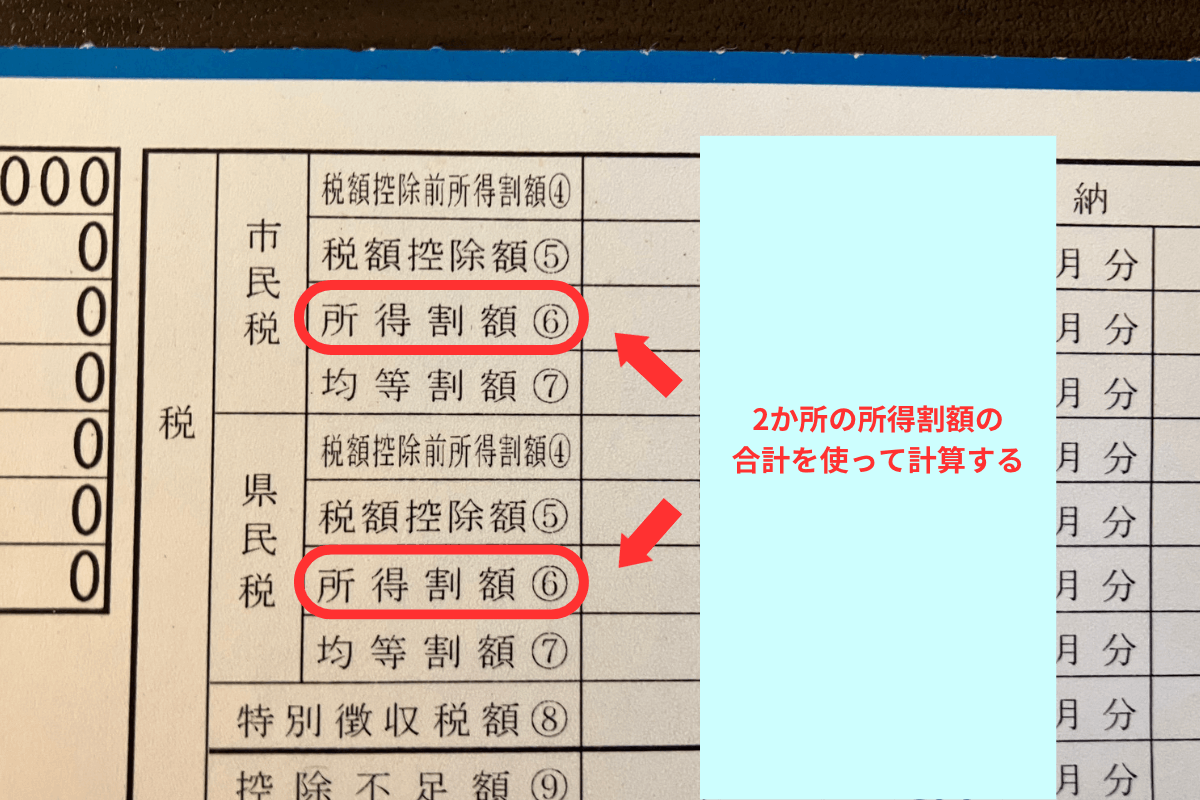
住民税決定通知書の見極め方|控除が反映されているか一目でわかるチェック法
控除が正しく成立しているか否かを証明する唯一の公式文書が、毎年初夏に手元へ届く「住民税決定通知書(特別徴収税額決定通知書)」です。会社員であれば5月〜6月の給与明細とともに会社から手渡され、個人事業主には6月上旬頃に自治体から直接郵送されます。
通知書を手にした際、真っ先に見るべき箇所は「税額控除額」の欄です。自治体によってレイアウトは異なりますが、主に以下の2つのパターンのいずれかで記載されています。
- 摘要欄に明記されている自治体:「寄附金税額控除額:〇〇,〇〇円」や「寄附金控除〇〇円」と直接記載されているケース。
- 税額控除額の合算枠のみの自治体:「市民税(市区町村民税)」と「県民税(道府県民税)」の税額控除額欄に他の控除と合算されて記載されているケース。
ふるさと納税の住民税控除額の計算方法は、基本的に「ふるさと納税の年間寄附総額 − 2,000円」となります。ワンストップ特例を利用した場合、控除全額が翌年の住民税から減額されるため、税額控除額の合計(市民税+県民税)が「寄附総額 − 2,000円」と概ね一致していれば、正常に控除が実行されています(※住宅ローン控除や調整控除がある場合はそれらも合算されるため、内訳の計算が必要です)。
確定申告で寄附金控除を反映させた場合は注意が必要です。確定申告では「所得税からの還付」と「住民税からの控除」に分かれるため、住民税決定通知書の控除額は「寄附総額 − 2,000円」よりも少なくなります。所得税の還付申告書控えにある「還付される税金」と、住民税の「税額控除額」の合算が、寄附総額から自己負担分2,000円を引いた額に達しているかを検証してください。
【徹底比較】ワンストップ特例と確定申告における確認フローと相違点
自身が選択した申請方式によって、確認すべき書類や控除の現れ方は根底から異なります。両者の構造的な差異を一覧表にまとめました。
| 項目 | ワンストップ特例制度 | 確定申告(e-Tax・書面) | 編集部の見解・評価 |
|---|---|---|---|
| 控除対象となる税目 | 住民税のみ(全額が住民税から減額) | 所得税+住民税(所得税は還付、残額が住民税控除) | 最終的な控除合計額は同等だが、確認先が分かれる点に留意。 |
| 中間確認の手段 | 自治体 受付完了メール/マイページステータス | e-Taxの受信通知/確定申告書控 | デジタル申請の浸透により、マイナポータルでの履歴確認が確実。 |
| 最終確認書類 | 特別徴収税額決定通知書(6月給与時) | 確定申告等作成コーナー控え+住民税決定通知書 | 通知書の税額控除額が「寄附額−2,000円」と完全一致するのはワンストップ。 |
| 典型的なミス原因 | 寄附自治体が6以上、書類郵送遅延、確定申告の提出 | 寄附金控除の入力漏れ、証明書データの添付漏れ | ワンストップ申請後に医療費控除等で確定申告を出す事故が多発。 |

【実態検証】「ふるさと納税で減税されてない?」現場で多発する原因と生の声
税理士窓口や自治体の税務課、SNSの相談事例を検証すると、「ふるさと納税をしたのに住民税が安くなっていない」という悲鳴には明確なパターンが存在します。
ふるさと納税で減税されてない理由として最も件数が多いのは、「ワンストップ特例申請書を提出した後に、医療費控除や住宅ローン控除初年度の確定申告を行った」というケースです。税法上、確定申告書が受理された時点で、過去に自治体へ提出したすべてのワンストップ特例申請は法的に無効化されます。確定申告書側で改めて全自治体の寄附金控除を入力し直していなければ、寄附実績そのものが税務署に伝わらず、控除が完全に消滅します。
次いで多いのが、ふるさと納税の控除限度額確認を行わずに寄附上限をオーバーしてしまったケースです。住宅ローン控除やiDeCo(個人型確定拠出年金)の併用、あるいは当年の年収ダウンによって上限枠が想定より縮小していた場合、枠を超えた寄附分は単なる持ち出し(純粋な寄附)となり、税額控除には反映されません。
さらに現場では、引っ越しに伴う「住所変更手続きの不備」による通知エラーも散見されます。寄附時に記載した住所と翌年1月1日時点の住民票住所が異なる場合、寄附先自治体から旧住所側の役所に通知が送られ、現住所の自治体で控除データが紐付かないという事態が発生します。
一般に知られていない盲点とネットの誤解
ネット上の情報やコミュニティで頻繁に見られる誤解の一つに、「住民税が非課税・均等割のみの世帯でも、返礼品をもらえば得をする」というものがあります。ふるさと納税はあくまで「納めるべき住民税・所得税の前払い・振替」であるため、そもそも所得割が発生していない場合は控除すべき元本が存在せず、全額が自己負担となります。
また、「ポータルサイト上で決済が通った=税控除手続きまで完了した」と思い込むケースも根強く存在します。大手ポータルサイトのマイページに記載されている「寄付受付完了」は、自治体への代金支払いが成立したステータスに過ぎず、税務上の手続き(ワンストップ特例の受理、または確定申告データの税務署受理)とは何ら関係がありません。
さらに、「確定申告をするとワンストップ特例より控除額が減る」という言説も誤りです。還付口座へ直接振り込まれる所得税分と、住民税から割り引かれる額の総和は、正しく算定されていればワンストップ特例の住民税控除額と原則として同額になります。

ワンストップ特例の申請漏れ・ミスが発覚したときの緊急対処法
住民税決定通知書を確認して「控除されていない」、あるいは「ワンストップ申請の期日(寄附翌年1月10日必着)に間に合わなかった」と判明しても、諦める必要はありません。税法上、正規の救済手続きが用意されています。
申請漏れに対する最も直接的な対処法は、「税務署への還付申告(または修正申告・更正の請求)」です。会社員であっても、寄附した年の翌年1月1日から5年間は遡って寄附金控除の申告が可能です。すでに年末調整が完了している場合でも、源泉徴収票と寄附金受領証明書を用意し、マイナポータルまたは国税庁の「確定申告書等作成コーナー」から申告書を作成・送信すれば、払いすぎた所得税が還付され、住民税の控除データも居住地の役所へ再送信されます。
手元に証明書が見当たらない場合は、寄附先自治体へ速やかに連絡して「寄附金受領証明書 再発行」を依頼するか、利用したポータルサイトが発行する「年間寄附額の電子発行証明書(XMLデータ)」をマイナポータル経由で取得してください。デジタル証明書であれば即時再ダウンロードが可能な自治体が増加しています。
【プロの結論】確実に税控除を勝ち取るための管理術と向いている人の判断基準
ふるさと納税を安全かつ確実に経済的メリットへ変換するためには、自身の管理リテラシーや確定申告の要否に応じた手法の選択が求められます。
ワンストップ特例の利用が向いている人: 給与所得のみで医療費控除や副業収入がなく、寄附先が年間5自治体以内に収まる人。ただし、「自治体マイページ」等のオンライン完結システムを導入している自治体を優先的に選び、申請受理通知メールの保管フォルダを即時作成する几帳面さが必須条件です。
確定申告による一括管理が向いている人(強く推奨される人): 住宅ローン控除1年目の人、年間6自治体以上に寄附する人、副業や投資の損益通算を行う人、または「複数の自治体への個別郵送・個別アプリ登録が煩雑」と感じる人。マイナポータル連携を利用してe-Taxで全寄附データを一括送信する方が、申請漏れやワンストップ無効化事故を構造的に防ぐことができます。
寄附枠の算出から最終確認までをルーティン化し、「翌年6月の通知書チェック」までをふるさと納税の年間工程として設計することが、制度を真に使いこなす鉄則です。
【ふるさと納税 できてるか確認】に関するよくある質問(FAQ)
Q1:住民税決定通知書の「税額控除額」を見ても、ふるさと納税以外の控除と合算されていて分かりにくい場合は?
A1:住宅ローン控除や配当控除、寄附金控除などが「税額控除額」に一括合算されている様式の場合、書類上だけでは内訳が判別しにくいことがあります。その場合は、通知書を発行した市区町村の住民税窓口(市民税課・税務課)に電話し、「ふるさと納税の寄附金税額控除がいくら適用されているか内訳を教えてほしい」と問い合わせれば、即座に照会してもらえます。
Q2:ワンストップ特例申請の受理確認メールが届かない場合はどうすればいいですか?
A2:郵送提出の場合、自治体によっては書類受理の連絡をメールで行わず、書類不備がない限り通知を出さない自治体もあります。受付状況が不安な場合は、寄附した自治体の担当課へ直接問い合わせるか、自治体が提携している「ふるまど」や「自治体マイページ」などの外部ポータルに寄附番号を入力して処理ステータスを確認してください。
Q3:確定申告で寄附金控除の入力を忘れて提出してしまいました。どうすればいいですか?
A3:法定申告期限内(通常3月15日まで)であれば「訂正申告」として正しいデータを再送信すれば上書きされます。期限を過ぎてから気づいた場合は「更正の請求」という手続きを行うことで、過去5年分まで遡って寄附金控除を追加し、納めすぎた税金の還付および住民税の減額を受けることができます。
Q4:ふるさと納税の控除限度額を超えて寄附してしまった場合、どうなりますか?
A4:控除限度額(上限額)を超えた超過分は、住民税や所得税からの控除対象にならず、全額自己負担となります。上限を超えたからといって手続き自体が無効になるわけではありませんが、自己負担額が2,000円を超えて増額することになるため、年収の確定前に寄附を行う際はシミュレーションの上限値に対して8〜9割程度に抑える安全策が推奨されます。
まとめ:確認の徹底こそがふるさと納税の真の利得を確定させる
ふるさと納税は、適切な手続きを行って初めて実質2,000円の負担で各地の返礼品を享受できる極めて合理的な税制優遇制度です。しかし、どれほど魅力的な返礼品を手に入れても、最後の税額控除が未反映のまま放置されていれば、家計にとっては大きな損失となります。
寄附完了時のステータス確認、自治体からの受理通知の確認、そして初夏に届く住民税決定通知書の精読という「3点確認」を毎年の習慣にしてください。万が一ミスが判明しても、5年間の救済期間を活用すればリカバリーは可能です。自身の通知書を今すぐ見直し、正当な控除が確実に実行されているかを確かめましょう。 (出典: ふるさと納税 できてるか確認(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。