年収600万円の手取りと税金はいくら?引かれすぎる理由と節税の真相
年収600万円に到達した際、多くのビジネスパーソンが直面するのが「思っていたよりも手元に残らない」という手取り額のギャップです。額面上は月50万円という大台に達していても、実際の給与明細を見ると所得税や住民税、社会保険料が大きく差し引かれ、想像以上の負担感に戸惑う声は少なくありません。
給与から天引きされる公的負担の総額は年間で約130万〜140万円規模に達し、額面の2割以上が手元に届く前に消退します。本稿では、2026年最新の税制環境と社会保障制度を踏まえ、年収600万円における税金・社会保険料の精緻な内訳、独身と既婚(扶養あり)での手取り格差の実態、そして合法的に手元資金を守るための実践的アプローチを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収600万円の手取り額は独身で約460万円、配偶者控除等を活用する既婚世帯で約475万〜485万円が標準値。
- 要点2:天引き額の最大要因は所得税ではなく年間約90万円に達する社会保険料であり、累進課税と相まって「額面手取り差額」が拡大する。
- 要点3:ふるさと納税やiDeCo、各種所得控除を戦略的に組み合わせることで、年間十数万円単位の可処分所得改善が可能になる。
【税金の内訳】年収600万円から引かれる額面手取り差額の構造
年収600万円の給与所得者が支払う公的負担は、大きく分けて「所得税」「住民税」「社会保険料」の3つで構成されます。給料から天引きされる金額の全体像を把握するためには、まず額面から課税対象となる金額がどのように算出されているかを理解する必要があります。
会社員の場合、額面年収から一律に給与所得控除(年収600万円の場合は164万円)が差し引かれ、給与所得は436万円となります。ここからさらに各種の「所得控除」を引いた残額に対して課税される仕組みです。
主な控除の内訳と引かれる金額の目安は次の通りです。
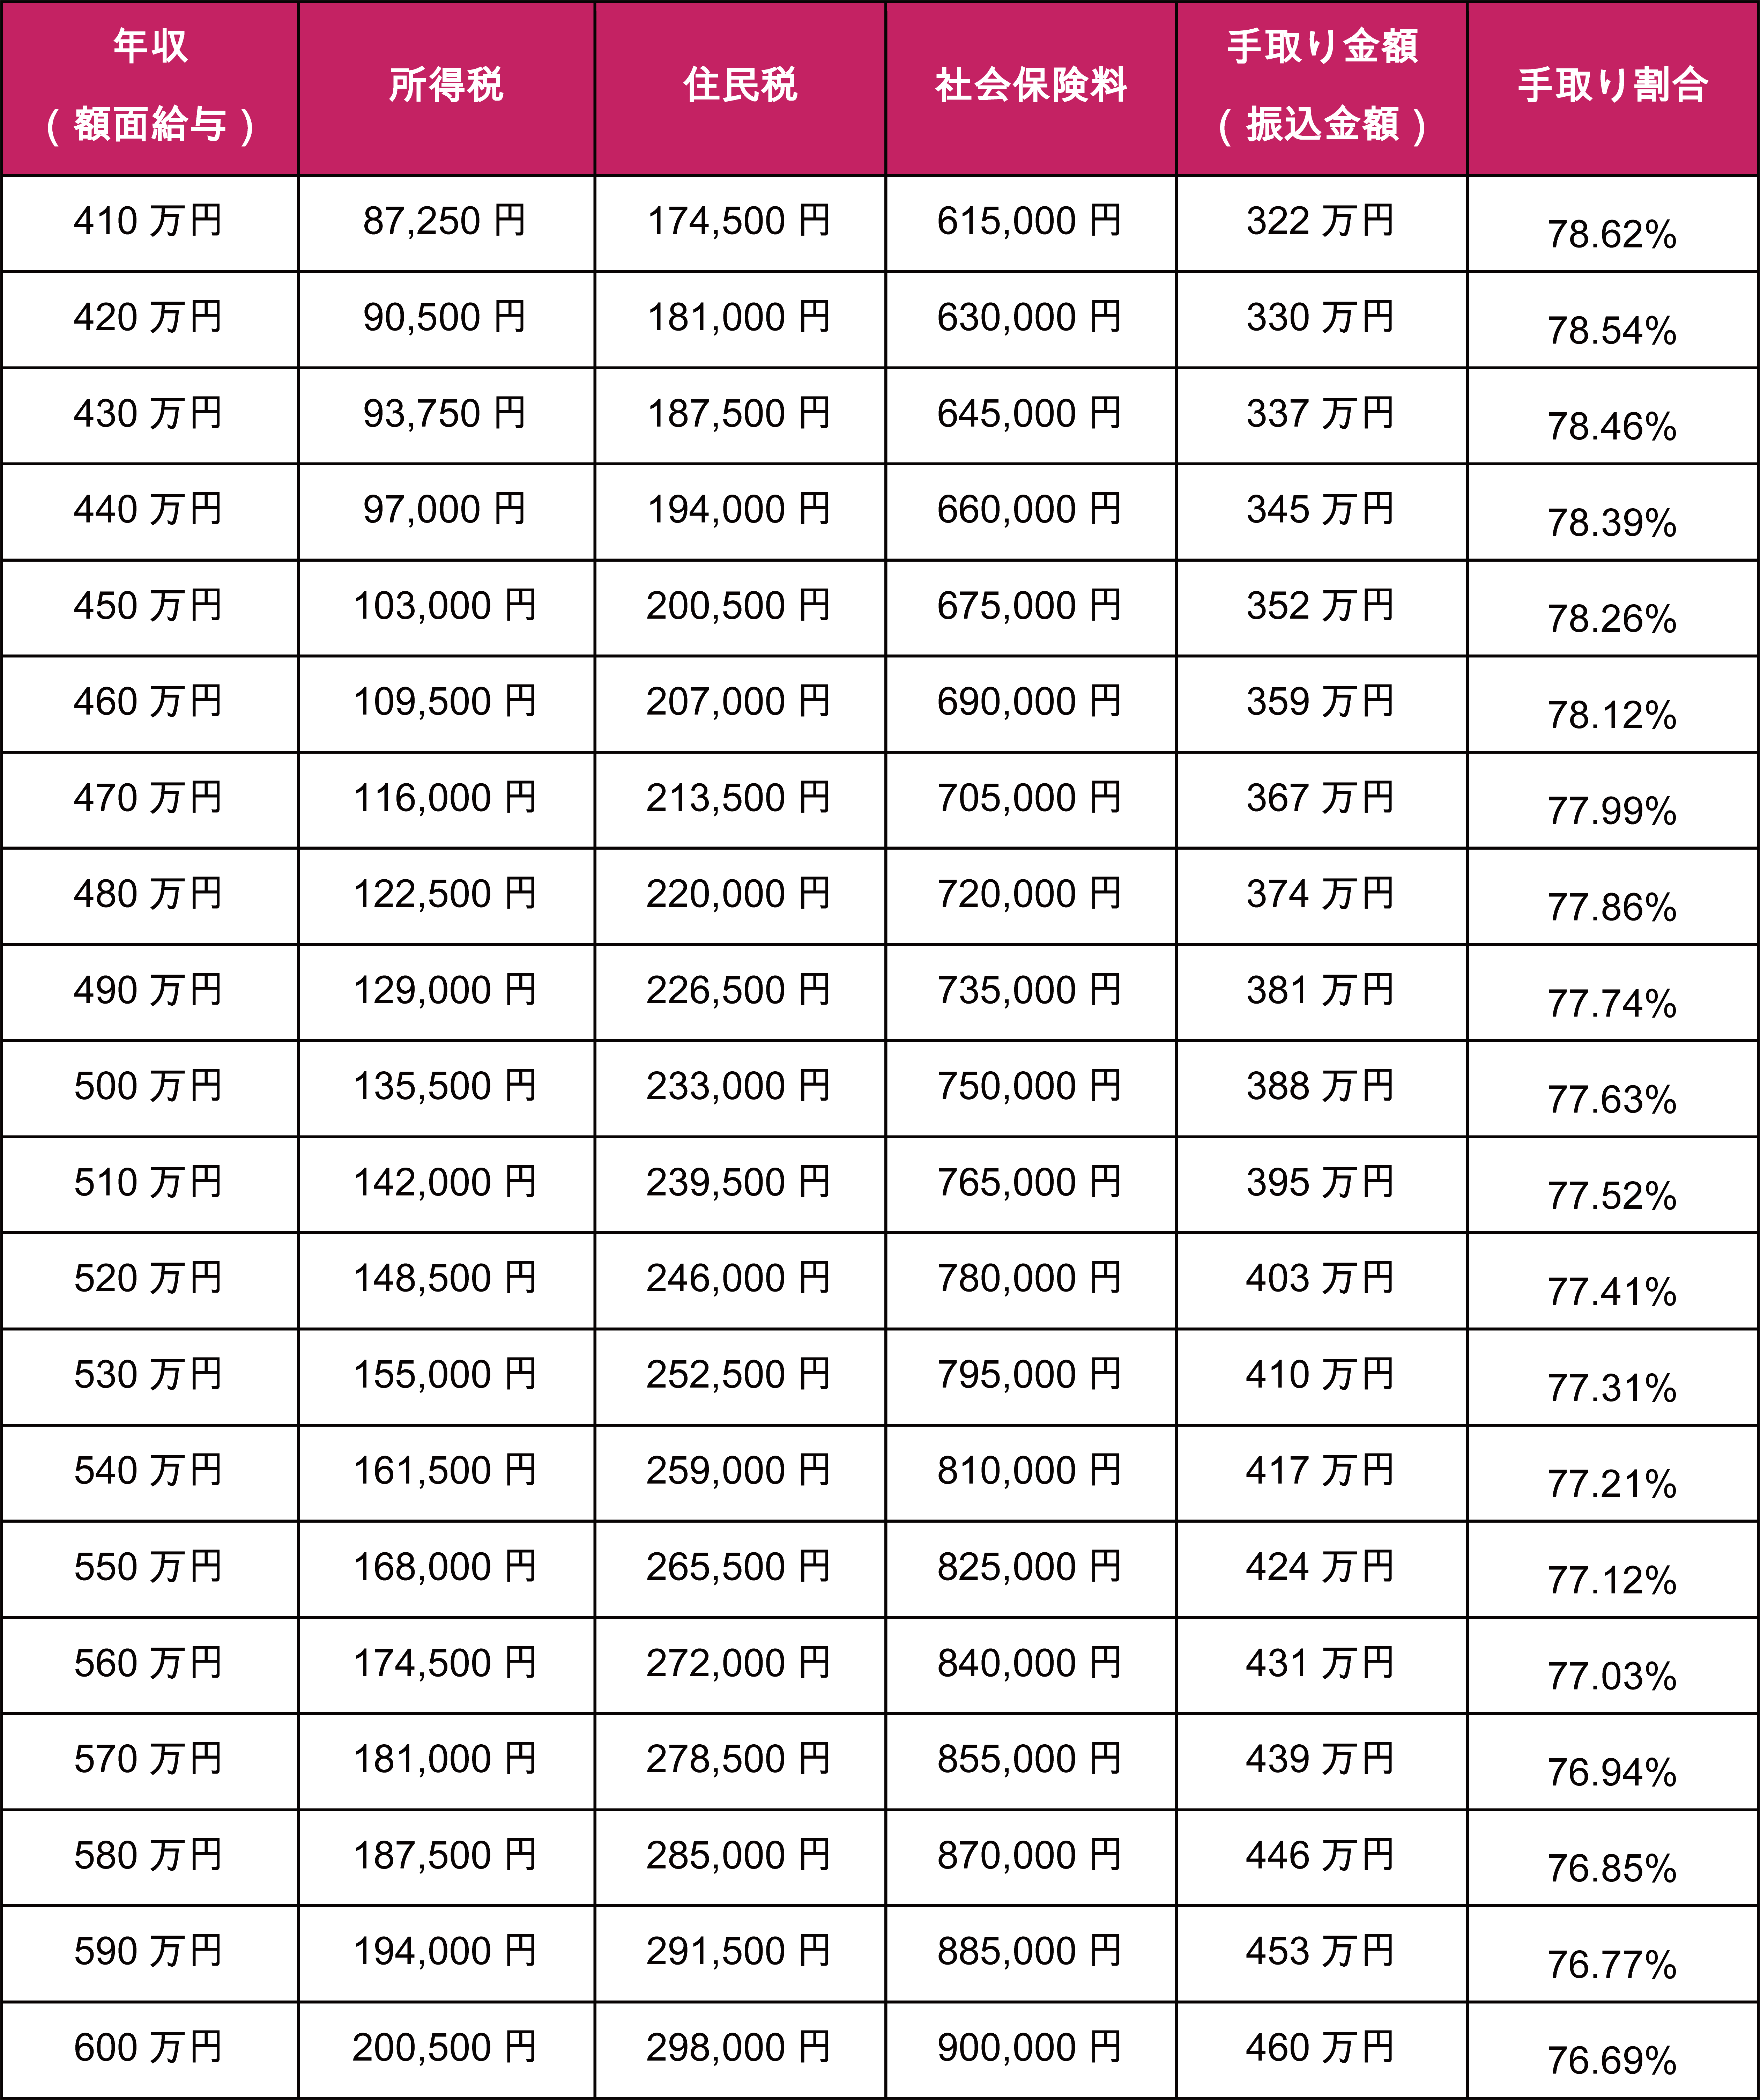
- 社会保険料(健康保険・厚生年金・雇用保険):約89万〜91万円(40歳以上で介護保険料が加わる場合は約92万円)
- 所得税:約20万〜21万円(復興特別所得税を含む)
- 住民税:約30万〜31万円(前年所得に対して一律約10%+均等割)
3つの合計負担額は約140万円前後に達し、結果として年間手取り額は約460万円(手取り率約76.7%)となります。ボーナスなしの完全月給制であれば月々の手取りは約38.3万円、仮に夏冬合わせて年間120万円のボーナスが支給される給与体系であれば、毎月の手取りは約31万円、ボーナス1回あたりの手取りは約45万円前後となる計算です。
独身・既婚別の手取りシミュレーション|家族構成で変わる税負担
年収が全く同じ600万円であっても、独身か既婚か、あるいは扶養家族がいるかによって適用される所得控除の枠が異なり、最終的な手取り額には年間10万〜25万円以上の差が生じます。
家族構成別の詳細な税金・手取りシミュレーションは以下の通りです。
| 家族構成・属性 | 詳細・年間手取り目安 | 年間天引き総額(税+社保) | 編集部の見解・評価 |
|---|---|---|---|
| 独身(単身者・扶養なし) | 約460万〜463万円 (月額換算:約38.4万円) | 約137万〜140万円 | 基礎控除のみ適用の基本モデル。可処分所得を高めるには能動的な節税が必須。 |
| 既婚(配偶者控除・専業主婦/夫) | 約473万〜476万円 (月額換算:約39.5万円) | 約124万〜127万円 | 配偶者控除(所得税38万/住民税33万)により年間約7万〜8万円の減税効果が発生。 |
| 既婚+子ども1人(高校生・16歳以上) | 約480万〜484万円 (月額換算:約40.2万円) | 約116万〜120万円 | 一般扶養控除(38万円)が加算され税負担が軽減。教育費ピーク前の防衛期。 |
| 共働き(配偶者年収300万円以上) | 約460万円(本人単体) (世帯合計:約700万円) | 本人約140万円 (世帯約200万円) | 本人の配偶者控除は外れるが、世帯合算の手取り率は片働き年収900万世帯を凌駕する。 |
このように、単身世帯と扶養家族を持つ世帯では手取りに明確な差があります。とくに16歳以上の子どもがいる世帯では扶養控除(所得税38万円、住民税33万円)が適用されるため、税金面での優遇措置が大きくなります。一方で、中学生以下の子ども(0〜15歳)は児童手当支給の対象となる代わりに税法上の扶養控除対象外となる点は、家計管理上の重要な注意点です。
【実態検証】「社会保険料が引かれすぎ」と感じる構造的要因
SNSやネット掲示板の家計相談などで年収600万円層から頻繁に上がるのが、「所得税よりも社会保険料の天引き額が異常に高い」という不満です。厚生労働省や関係各所の統計データを検証すると、この感覚は単なる錯覚ではなく、数字の裏付けがある客観的事実であることが分かります。
実際に年収600万円から差し引かれる金額を比較すると、所得税が約20万円であるのに対し、健康保険・厚生年金・雇用保険を合わせた社会保険料の合計額は約90万円に達します。実に所得税の4倍以上の金額が、社会保険料として自動徴収されているのです。
年収600万円層が「引かれすぎ」と感じる背景には、以下の3つの構造的要因があります。
- 厚生年金・健康保険の標準報酬月額の高さ:月額給与が上がれば上がるほど、社会保険料率は一定(労使折半で約15%負担)のまま比例して引かれるため、昇給の実感が削がれやすい。
- 所得控除の恩恵が社会保険料には及ばない点:生命保険料控除や配偶者控除、ふるさと納税などは「税金」を減らす制度であり、社会保険料の算定基準(標準報酬月額)には一切影響しない。
- 見えない「介護保険料」の加算:40歳を迎えた瞬間から介護保険料率(約1.6〜1.8%前後・労使折半)が上乗せされ、手取りがさらに月額数千円目減りする。
「年収500万円から600万円にステップアップしたのに、生活水準がほとんど向上した気がしない」という現象は、社会保険料の比例的増加と所得税率のステップアップ(課税所得195万超で10%から20%へ向かう境目)が重なるために生じる必然的な構造疲弊といえます。

一般に知られていない盲点とネットの誤解
年収600万円前後の給与所得者の間では、税金に関して事実と異なる誤解が流布しているケースが散見されます。正しい知識を持たないまま判断すると、不必要な損を被るリスクがあります。
誤解1:「年収が上がると税率が跳ね上がり、手取りが逆転する」
「年収600万円を超えると税率が上がり、手取りが年収580万円の人より減る」という言説は明確な誤りです。日本の所得税は超過累進税率を採用しており、一定額を超えた「超過部分」にのみ高い税率が適用されます。昇給によって総手取り額が前年より減少することは、現行の所得税・住民税の仕組み上あり得ません。
誤解2:「サラリーマンは経費が使えないから節税のしようがない」
会社員には一律に高額な「給与所得控除」があらかじめ認められており、年収600万円であれば無条件で164万円もの概算経費が差し引かれています。その上で、国の政策的税制優遇(iDeCo、NISA、ふるさと納税、特定支出控除)を組み合わせることで、確定申告や年末調整を通じた積極的な節税が可能です。
誤解3:「ふるさと納税をやればやるほど手取りが増える」
ふるさと納税は「翌年の住民税・所得税の前払い」であり、返礼品を受け取ることで家計支出を節約できる制度です。自己負担金2,000円を除いた全額が控除上限内であれば戻ってきますが、手取りの現金そのものが直接増えるわけではありません。限度額を超えて寄付した分は単なる持ち出しの寄付となるため、正確な上限把握が前提となります。
年収600万円のための実践的サラリーマン節税対策
公的負担が重い年収600万円層だからこそ、制度をフル活用した節税の効果が顕著に現れます。年間の可処分所得を確実に十数万円引き上げるための最重要アプローチは以下の3点です。
1. ふるさと納税の限度額最大化
年収600万円の場合、ふるさと納税の年間控除上限額の目安は独身で約77,000円、夫婦(配偶者控除適用)で約68,000円となります。日用品や米、肉類などの生活必需品を返礼品として選定することで、実質2,000円の負担で数万円相当の家計支出を浮かせることが可能です。
2. iDeCo(個人型確定拠出年金)による所得控除
サラリーマンの強力な節税手段がiDeCoです。企業年金のない会社員(上限月額23,000円・年額276,000円拠出)の場合、掛金の全額が所得控除の対象となります。
年収600万円(所得税率10%+住民税率10%=計20%)の人が満額拠出すると、年間で約55,200円の税金(所得税+住民税)が確実に軽減されます。運用益が非課税になる点も含め、将来の資産形成と足元の節税を両立できる最有力の手法です。
3. 見落としがちな所得控除の徹底活用
年末調整や確定申告で見落とされがちな控除を漏れなく申告することも不可欠です。
- 医療費控除 / セルフメディケーション税制:年間で世帯合計10万円(または総所得金額の5%)を超えた医療費、あるいは対象の指定OTC医薬品購入額が12,000円を超えた場合に所得控除が可能。
- 生命保険料控除・地震保険料控除:一般生命保険・介護医療・個人年金の3枠で最大12万円(所得税)の控除枠を活用。
- 住宅ローン控除:年末ローン残高の0.7%が所得税・住民税から直接税額控除される強力な制度。
【プロの結論】資産防衛に向いている人・家計の見直しが急務な人の判断基準
家計経済の観点から年収600万円というポジションを客観視すると、「日本の平均年収(約460万円前後)を明確に上回り生活にゆとりが出始める一方、無計画な支出と公的負担の増加で貯蓄が停滞しやすい危険な分岐点」に位置しています。
以下の基準をもとに、自身の立ち位置と今後のアクションを判断してください。
- 資産防衛に成功しやすい人:
- 手取り月額(約30万〜38万円)を基準に生活水準を固定し、昇給分を固定費の引き上げに回さない。
- iDeCoやふるさと納税など、確定拠出型の優遇制度を給与天引き感覚でルーティン化できている。
- 共働きを選択し、世帯合算で年収800万〜1,000万円超のポートフォリオを構築している。
- 家計見直しを今すぐ行うべき人:
- 「年収600万円あるから大丈夫」と過信し、住宅ローンや高級車のカーローンなど高額な固定費を組んでいる。
- 給与明細の額面しか見ておらず、社会保険料と税金で約140万円が消えている現実を把握していない。
- 節税制度の申告を面倒と後回しにし、年間数万〜十数万円の可処分所得を放棄している。

【税金 600 万 年収】に関するよくある質問(FAQ)
Q1:年収600万円の所得税・住民税・手取り額の計算式は?
A1:年収600万円から給与所得控除(164万円)を引いた給与所得は436万円です。ここから社会保険料控除(約89万円)と基礎控除(所得税48万円・住民税43万円)を差し引いた課税所得に対して税率が適用されます。所得税は約20.5万円、住民税は約30.6万円、社会保険料は約89万円となり、手取り額は年間約460万円となります。
Q2:独身と既婚(配偶者が専業主婦/夫)で手取りはいくら違いますか?
A2:既婚で配偶者控除(満額38万円)が適用される場合、所得税と住民税合わせて年間約7万〜8万円負担が軽減されます。独身の手取りが約460万円であるのに対し、専業主婦(夫)世帯の手取りは約473万〜476万円程度となります。
Q3:年収600万円の会社員ができる最大の節税対策は何ですか?
A3:最も即効性があり確実なのは「iDeCo(年間約5.5万円の減税)」と「ふるさと納税(約6.8万〜7.7万円枠の活用)」の併用です。住宅購入予定がある場合は「住宅ローン控除」、市販薬を頻繁に購入する世帯は「セルフメディケーション税制」の適用を組み合わせることで、年間十数万円以上の経済的メリットを創出できます。
まとめ:今後の税制動向と失敗しないための判断基準
年収600万円は、額面だけを見れば一定の高所得層に属するものの、実質的な手取りは約460万円前後にとどまり、公的負担の重さを最も強く体感する年収帯です。2026年以降も社会保障費の負担増議論や各種税制の見直しが継続して進められる中、何もしなければ手取り率はじわじわと低下していく懸念があります。
手元に残る資金を最大化するためには、給与明細の天引き構造を正しく把握し、ふるさと納税やiDeCoといった国が用意した優遇税制を漏れなく使い切ることが不可欠です。額面にとらわれない「実質手取り」をベースにした家計設計を進め、着実な資産防衛を実践していきましょう。 (出典: 税金 600 万 年収(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。