年収1000万円以上の割合は上位何%?手取り額と生活実態の真実
ビジネスパーソンにとって一つの大きな節目とされる「年収1000万円」。高所得者の象徴として語られる機会が多い一方で、物価高や社会保険料の引き上げが続く昨今、当事者からは「思ったほど贅沢ができない」「生活に余裕がない」という悲鳴にも似た声が上がっています。果たして日本国内で年収1000万円を超えている給与所得者は、全体の上位何パーセントに位置しているのでしょうか。
国税庁が公表する最新の「民間給与実態統計調査」をはじめとする公的データを徹底解析し、男女別・年代別の到達割合や職業別の内訳を紐解きます。さらに、累進課税と社会保険料の控除後に残る実際の手取り額、子育て世帯を直撃する各種制度の所得制限、独身と既婚における生活レベルの決定的な違いまで、現場取材の声を交えてその実態を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:給与所得者全体で年収1000万円を超える割合は約5.5%(上位約20人に1人)であり、依然として極めて狭き門である。
- 要点2:額面1000万円であっても税金や社会保険料で約250万〜300万円が引かれ、実際の手取り額は約700万〜750万円前後にとどまる。
- 要点3:都心部在住の子育て世帯では、高い住居費・教育費に加え「児童手当の所得制限」などの影響で、可処分所得の圧迫感が極めて強い。
【2026年最新データ】年収1000万円以上は上位何パーセント?全体の割合と男女別の推移
国税庁が発表している「民間給与実態統計調査」の最新公表データを分析すると、日本の給与所得者(約5,000万人規模)の中で年収1000万円以上を得ている人の割合は全体の約5.5%に位置しています。つまり、年収1000万円プレイヤーは「給与所得者の上位約18人に1人」という明確なエリート層であることは揺るぎない事実です。
しかし、この数値を「男女別」に分解すると、労働市場における極めて大きな格差が浮き彫りになります。
| 給与区分・性別 | 該当者の割合(上位%) | 平均的な手取り年収目安 | 編集部の見解・データ分析 |
|---|---|---|---|
| 全体(給与所得者計) | 約5.5%(上位18人に1人) | 約710万〜750万円 | 長期的な推移で見ても5%台前半〜半ばで推移しており、極めて強固な壁が存在。 |
| 男性の割合 | 約8.6%(上位11人に1人) | 約710万〜750万円 | 大企業の役職付き・管理職層を中心に構成され、50代前半でピークを迎える。 |
| 女性の割合 | 約1.6%(上位60人に1人) | 約720万〜760万円(単身前提) | 専門職や外資系勤務が中心。女性管理職比率向上施策の中でも依然として希少価値が高い。 |
男性給与所得者においては約8.6%、つまりおよそ11人に1人が年収1000万円の大台を突破しているのに対し、女性はわずか1.6%前後にとどまります。女性活躍推進の旗振りや管理職登用の増加傾向は見られるものの、女性で個人年収1000万円を超える存在は、依然として上位1〜2%未満のトップ層に限られているのが現実です。
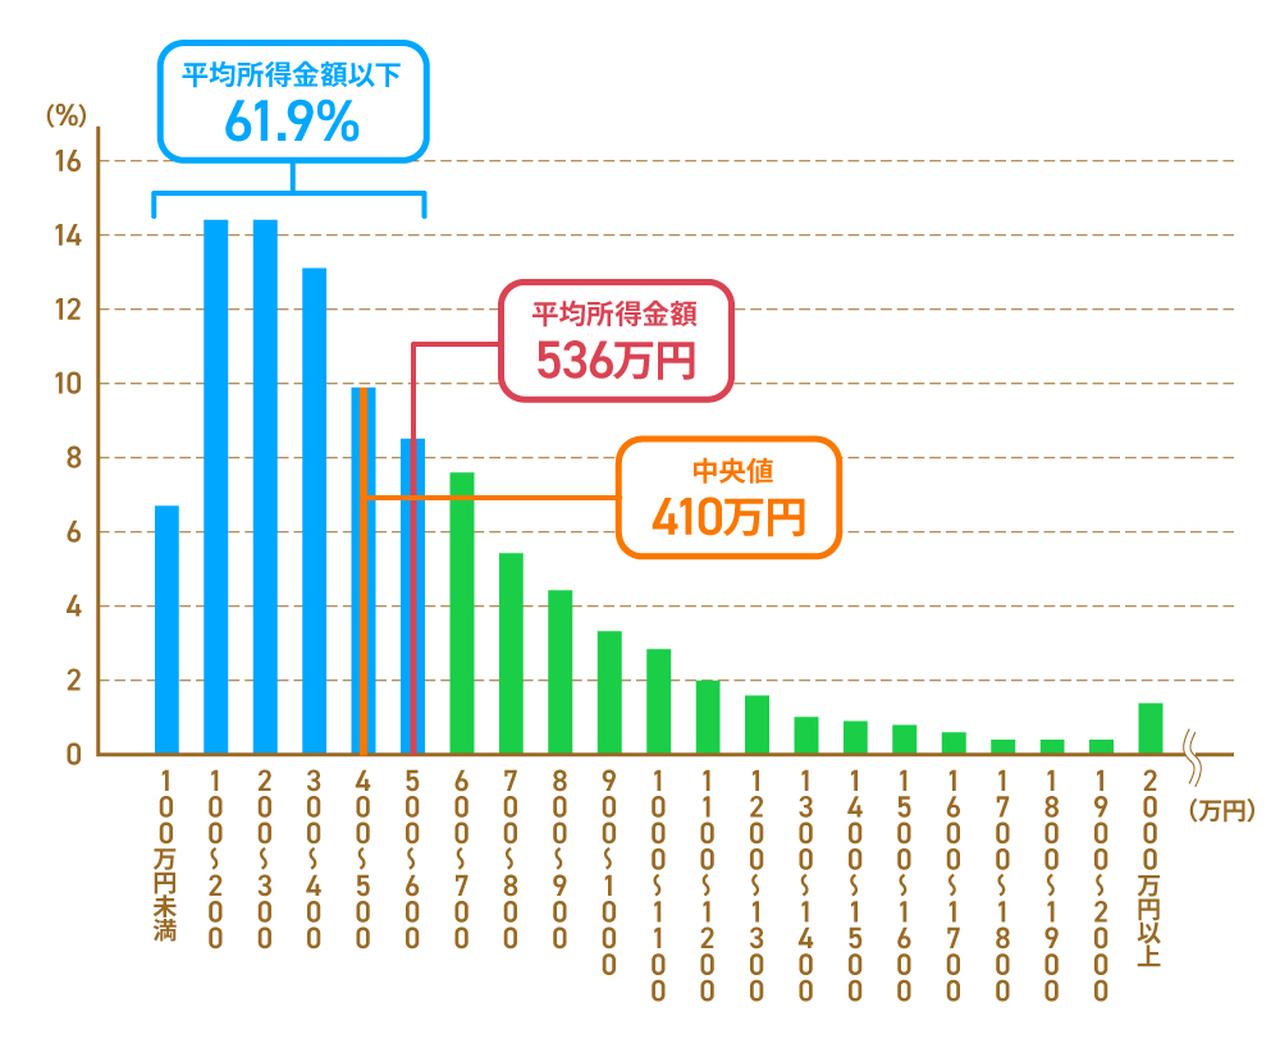
【年代別・世帯別の詳細データ】何歳で到達できる?世帯年収1000万円の割合
個人で年収1000万円を超えるためには、どの年代でどのようなキャリアパスを歩む必要があるのでしょうか。年代別の統計を確認すると、年齢による顕著なグラデーションが存在します。
20代で個人年収1000万円に達している割合は0.3〜0.5%未満と極めて稀であり、外資系投資銀行、戦略コンサルティング、インセンティブ比率が極端に高い一部の総合不動産営業などに限定されます。30代前半でも約2%程度ですが、30代後半から徐々に増加し、大手総合商社やメガバンク、大手メーカーの管理職昇格が本格化する50代前半で約12〜14%とピークに達します。
一方、視点を「個人の年収」から「世帯年収」へと移すと、全く異なる景色が広がります。厚生労働省の「国民生活基礎調査」によると、世帯年収1000万円以上の割合は約13〜14%にまで跳ね上がります。
共働き世帯が標準となった現代において、「夫600万円+妻400万円」あるいは「夫500万円+妻500万円」といった共働き夫婦の合算による「パワーカップル型」で世帯年収1000万円をクリアする家庭が都市部を中心に急増しているためです。単身で1000万円を稼ぎ出すハードルの高さに対し、夫婦協働による世帯年収1000万円は現実的な目標として定着しつつあります。
【税金と社会保険料の壁】年収1000万円の手取り額と「制度上の制限」のリアル
「年収1000万円=月80万円以上を自由に使えて豪遊できる」というイメージを抱く人も少なくありません。しかし、給与明細を開いた瞬間に突きつけられるのが、日本における税金と社会保険料の重い負担です。
日本の所得税は所得が高くなるほど税率が上がる「超過累進課税」を採用しています。年収1000万円の場合、課税所得に応じた所得税(税率20〜23%エリア)、一律10%の住民税に加え、厚生年金保険料、健康保険料、介護保険料、雇用保険料が容赦なく天引きされます。年収850万円超の給与所得控除引き下げも影響し、年間で差し引かれる総額はおよそ260万〜290万円に達します。
結果として、年収1000万円の手取り額は約710万〜740万円となります。ボーナスを年2回(計4カ月分・額面250万円程度)支給される標準的な給与体系の場合、月々の手取り額は約42万〜45万円、ボーナス手取りが各90万〜100万円程度という計算になります。
さらに高所得者世帯を悩ませるのが、各種公的支援における「所得制限の壁」です。
- 児童手当の所得制限:法改正による拡充や一部制限見直しが進められているものの、世帯主単体の所得水準や特例給付の枠組みなど、高額納税者でありながら給付から除外・減額されてきた経緯による不公平感は根強い。
- 高等学校等就学支援金制度:公立・私立高校の授業料実質無償化制度は、年収目安約910万円以上の世帯は対象外となる。私立高校に子どもを通わせる場合、年間数十万〜百万円超の学費を全額自腹で負担しなければならない。
- 医療費助成や自治体独自補助:自治体が実施する子ども医療費無償化や各種助成金でも、所得制限により対象外となるケースが散見される。
高い税率で国庫を支えているにもかかわらず、子育てや教育に関する支援からは真っ先に切り落とされる。これが「年収1000万円プレイヤーが最も損をしている」と感じる最大の構造要因です。

【実態検証】「贅沢できない」は本当か?独身と既婚の生活費・生活レベルの実態
年収1000万円の生活実態は、「独身か既婚か」「どこに住んでいるか」によって天と地ほどの差が生じます。現場の証言や家計データをもとに、そのリアルな内訳を検証します。
ケース1:独身・一人暮らしの場合(都心賃貸マンション)
手取り月額約45万円(ボーナス別)を自由に配分できる独身者の場合、生活にはかなりの余裕があります。家賃15万〜18万円程度の都心デザイナーズマンションに住み、月10万円の外食や趣味への支出を楽しんだとしても、毎月10万円以上を確実に貯蓄や新NISAなどの投資へ回すことが可能です。ブランド品の購入や年数回の海外旅行も無理なく実現できるため、世間がイメージする「リッチな暮らし」を最も享受しやすい属性と言えます。
ケース2:既婚・子育て世帯(都内持ち家・子ども2人)の場合
一方、都心部で妻子を養う世帯主の場合、景色は一変します。大手金融機関に勤める40代男性(年収1050万円・妻専業主婦・中学生と小学生の子ども2人)は、取材に対して次のようにリアルな心情を吐露しています。
「タワマンどころか、郊外のマンションの住宅ローン(月16万円)と管理費、固定資産税の支払いで手一杯です。さらに中学受験塾と習い事で子ども2人合わせて毎月12万円が消えます。家族での外食はファミリーレストランや回転寿司が中心で、旅行も近場の国内旅行が年1回。生活が苦しいわけではないですが、周囲が想像するような贅沢とは完全に無縁です」
都心部の地価高騰に伴う住宅ローンの肥大化、私立中高一貫校進学を見据えた教育費の過熱、そして所得制限による補助の不適用が重なることで、手元に残る可処分所得は中堅年収層と大差がなくなってしまうという「中流の罠」に直面しているのです。
【職業一覧】どんな仕事で達成可能?年収1000万円を超える職種とキャリア構造
給与所得者として年収1000万円に到達するためには、個人の努力だけでなく「どの業界・職種に身を置くか」という構造的選択が決定的な意味を持ちます。統計的・業界構造的に年収1000万円到達率が高い職業一覧は以下の通りです。
- 医師・歯科医師:勤務医・開業医ともに平均年収が1000万円を大きく超える代表格。当直や専門性による高単価が担保されている。
- 法曹・専門士業:大手法律事務所のアソシエイト・パートナー弁護士、公認会計士、弁理士など。大手ファーム所属であれば30代前半での到達率が高い。
- 外資系金融・戦略コンサルティング:ベース給+成果報酬(インセンティブ)の比率が高く、20代後半から30代で1500万〜2000万円を超える例も珍しくないが、極めて高い淘汰圧を伴う。
- 総合商社・大手デベロッパー・メガバンク:三菱商事、三井物産などの五大商社や三井不動産、三菱地所など。年功序列と業績連動賞与が手厚く、30代前半で1000万円に到達する標準的キャリアパスが確立されている。
- キー局・大手広告代理店・出版:電通、博報堂や民放キー局。コンテンツ・メディア業界のトップ企業は高給で知られる。
- IT・テック系メガベンチャー・外資系IT:高度な技術力を持つソフトウェアエンジニア、プロダクトマネージャー(PdM)、ソリューションアーキテクトなど。RSU(譲渡制限付株式ユニット)を含めて1000万円を超えるケースが急増。
- 歩合制営業職:オープンハウスなどの大手ハウスメーカー、プルデンシャル生命などの外資系保険営業。完全実力主義で若手でも青天井の報酬が可能。
これらの業界に共通しているのは、「参入障壁が高い」「業界全体の利益率が極めて高い」「従業員1人あたりの売上高が大きい」というビジネスモデル上の強みです。利益率の低い業界でいくらトップの成果を出しても、構造的に年収1000万円を支給することは不可能であるため、キャリアチェンジやポジショニングの選定が不可欠となります。

一般に知られていない盲点とネットの誤解
SNSやネット掲示板などでは「年収1000万円」に関して極端な言説が飛び交っていますが、客観的な事実と乖離した誤解も少なくありません。
誤解①:「年収1000万円は手取りが減りすぎて年収800万円より損をする」という逆転現象の噂
ネット上で頻繁に囁かれる「税金が高すぎて、800万円の人より1000万円の人の方が手取りが少なくなる」という説は、日本の税制上完全な誤りです。日本の所得税は「超過分」に対してのみ高い税率が課される仕組みであるため、額面年収が増えれば必ず手取り総額も増加します。ただし、前述の通り高校無償化や児童手当などの「行政給付の境界線」を跨いだ瞬間に、給付カット分を含めた実質的な手取り感で逆転に近い痛税感を覚えるケースは存在します。
誤解②:「年収1000万円あれば老後安泰・一生安泰である」という過信
高所得者ほど生活水準を一度上げてしまうと下げられなくなる「消費の不可逆性」に陥りやすい傾向があります。都心の高額な住宅ローン、子どもの私立通学、外車保有などで固定費を極限まで膨らませてしまった結果、貯蓄がほとんどない「高収入貧乏」と呼ばれる層が実際に存在します。退職金や年金受給額も現役時代の生活水準を維持できるほど潤沢ではないため、資産形成の規律を欠けば老後破綻のリスクは一般世帯と何ら変わりません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
年収1000万円を目指すキャリア構築や、達成後のライフスタイルにおいて、幸福度を高められる人と消耗してしまう人の条件分岐は明確です。
- 年収1000万円を目指すべき人:「固定費の管理能力が高く、収入増を金融資産の投資へ回せる人」「仕事自体に高い知的興奮や達成感を覚え、激務への耐性がある人」「専門スキルを磨き続けられる人」。
- 生活設計で慎重になるべき人:「見栄やステータスのために高額な住居・ブランド品を買いがちな人」「配偶者や家族の支出コントロールが効かない世帯」「激務によって心身の健康を損なうリスクを軽視している人」。
【年収1000万円以上の割合】に関するよくある質問(FAQ)
Q1:日本の平均年収と比べると、年収1000万円はどれくらい離れていますか?
A1:国税庁の「民間給与実態統計調査」によると、日本の給与所得者の平均年収は約460万円前後です。年収1000万円はその2倍以上の水準であり、上位約5.5%に位置する明確な高所得層となります。
Q2:共働きで「世帯年収1000万円」の場合、手取り額はどうなりますか?
A2:単身で1000万円を稼ぐ場合(手取り約720万円)と比べ、「夫500万円+妻500万円」の共働き世帯の場合、所得税の累進課税が分散されるため、夫婦合算の手取り額は約780万〜800万円前後になります。単身世帯よりも手取りが年間約60万〜80万円ほど多くなり、税制面で圧倒的に有利です。
Q3:年収1000万円プレイヤーが最も効果的にできる節税対策は何ですか?
A3:給与所得者である場合、控除を活用することが基本となります。「ふるさと納税(寄付金控除)」「iDeCo(個人型確定拠出年金・小規模企業共済等掛金控除)」「住宅ローン控除」の徹底活用が効果的です。また、不動産投資や副業による事業所得を作り、適法に経費や損益通算を活用する方法も一般的です。
Q4:20代で年収1000万円に到達することは現実的に可能ですか?
A4:割合としては0.5%未満と極めて狭き門ですが可能です。外資系投資銀行・外資系戦略ファーム、M&Aアドバイザリー会社、完全歩合制の不動産仲介、成果報酬型セールス、急成長メガIT企業のトップエンジニアなどの職種であれば、20代中盤〜後半で1000万円を超える実績を上げている若手が実在します。
まとめ:数字の幻想を超えて本質的な豊かさを手に入れる基準
日本における年収1000万円以上の給与所得者は全体の上位約5.5%であり、ビジネスパーソンとして卓越した成果を出している上位層であることは客観的なデータが証明しています。しかし、累進課税による重い税負担、社会保険料の引き上げ、子育て支援の所得制限により、額面の華やかさと手取り・生活実感の間には無視できないギャップが生じています。
真の豊かさを手に入れるためには、「年収1000万円という額面ステータス」をゴールにするのではなく、「税引き後の手取り額をいかに把握し、固定費を肥大化させずに資産形成へ回せるか」という家計戦略が決定打となります。数字の幻想に踊らされることなく、実質的な可処分所得と健全な生活防衛を意識したキャリア・ライフプランを築いていく姿勢が何よりも求められます。 (出典: 年収 1000 万 円 以上 割合(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。