国民年金はコンビニでクレカ払い不可?得する裏技と2026年最新納付術
日本年金機構から届いた青や緑の「国民年金保険料納付書」を手にコンビニのレジへ向かい、日常の買い物と同じ感覚でクレジットカードを差し出して「現金のみのお取り扱いです」と断られた経験を持つ人は少なくありません。毎月1万7,000円を超える大きな支出だからこそ、「支払いでクレジットカードのポイントをしっかり貯めたい」と考えるのは当然の金銭感覚です。
結論から言えば、コンビニのレジ店頭で納付書を出し、クレジットカードを直接機械に通して決済することは制度上不可能です。しかし、そこであきらめて現金で支払ってしまうと、年間数千円相当の還元をみすみすドブに捨てることになりかねません。実は、特定の電子マネーやスマートフォン決済アプリを経由する「間接チャージルート」や、日本年金機構の「前納割引制度」を戦略的に組み合わせることで、確実にお得な還元を享受する道が残されています。2026年最新の決済ルールに基づき、損をしないための最適な納付手順を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:コンビニ店頭レジではクレジットカードの直接提示決済は不可だが、特定の電子マネー(nanaco・ファミペイ・WAON)へ事前チャージすることで実質的なクレカ払いが可能。
- 要点2:まとまった資金がある場合は、コンビニ納付よりも日本年金機構へ申請する「口座振替・クレジットカードの2年前納」を利用したほうが割引額・還元率のトータルで圧倒的にお得。
- 要点3:カード会社各社による「公共料金・公金納付のポイント還元率引き下げ(1.0%→0.2%〜対象外)」が進んでいるため、利用するカードの還元規約を事前確認することが必須。
【なぜ不可?】コンビニのレジで直接クレジットカード納付ができない理由と背景
コンビニエンスストアのレジで、通常の買い物なら問題なく使えるVISAやMastercard、JCBなどのクレジットカードが、なぜ国民年金や税金の納付書になると弾かれてしまうのか。その理由は、コンビニ業界の決済インフラと公金収納代行の「手数料構造」にあります。
通常の店舗販売では、消費者がクレジットカードを利用した際、店舗側がカード会社に対して売上金額の1〜3%程度を「加盟店手数料」として支払っています。しかし、コンビニが担う国民年金などの収納代行業務は、国や自治体からの委託によって極めて薄い収納手数料(1件あたり数十円〜百数十円程度)で運用されています。仮に月額1万7,000円超の納付書をクレジットカードで直接決済させてしまうと、コンビニ側が数百円の決済手数料をカード会社に支払うことになり、受け取る収納手数料を大幅に上回る致命的な「逆ザヤ」が発生してしまいます。
日本年金機構の公式発表や各コンビニチェーンの決済規約においても、「収納代行窓口におけるクレジットカード直接決済の原則不可」が明確に定められています。自治体や国の財政負担を増やさないための構造的制約が、レジでの直接利用を拒む根本原因となっているのです。

【裏技】コンビニで実質クレジットカード払いをしてポイントを獲得する3大ルート
レジで直接カードを切ることはできませんが、「クレジットカードでチャージした特定の電子マネーを使ってコンビニのレジで納付書を支払う」というワンクッションを挟むことで、実質的なクレカ決済とポイント還元を成立させる裏技が存在します。2026年現在、現場で稼働している代表的な3大ルートは以下の通りです。
① セブン-イレブン × nanaco(ナナコ)支払い
セブンカード・プラスなどの対象クレジットカードから電子マネー「nanaco」にチャージを行い、セブン-イレブンのレジで「nanacoで支払います」と伝えて納付書のバーコードを読み取らせます。納付書決済自体にはnanacoポイントは付与されませんが、「クレジットカードからnanacoへチャージした際」に0.5%分のポイントが付与されます。上限額設定(センター預かり分を含めて最大10万円)があるため、数ヶ月分の納付書をまとめて支払う場合は事前チャージの残高管理が必要です。
② ファミリーマート × ファミペイ(FamiPay)支払い
ファミリーマートが提供するバーコード決済「ファミペイ」に、ファミマTカードやJCBブランドの対応クレジットカードからチャージして納付します。ファミペイで請求書・納付書を支払うと、1件あたり10円相当のファミペイボーナスが付くほか、チャージ元のカードに応じたチャージポイント(0.5%〜1.0%程度、月間チャージ上限枠あり)を二重で獲得できるメリットがあります。
③ ミニストップ × WAON(ワオン)決済
ミニストップ店頭では、電子マネー「WAON」による納付書支払いが可能です。JALカードから「JMB WAON」へのクレジットチャージ(マイル付与)や、イオンカードセレクトのオートチャージ設定を利用して事前にWAON残高を用意し、レジで決済します。マイル派やイオングループの経済圏を活用しているユーザーにとっては最も手堅い還元ルートとなります。
【徹底比較】2026年最新納付方法まとめ|最も手取りが増える決済ルートはどれだ?
国民年金保険料を納付する手段は、コンビニでの電子マネー決済だけではありません。「口座振替」「日本年金機構へのクレジットカード直接申請」「スマホ決済アプリ(請求書払い)」など多彩な選択肢が用意されています。それぞれの実質還元率や手間、メリット・デメリットを一覧表で徹底比較します。
| 納付方法 | 実質還元・割引メリット | 手間・実行のハードル | 編集部の見解・評価 |
|---|---|---|---|
| 口座振替(2年前納) | 約16,000円前後の固定割引(割引率最大) | 初回申請書類の提出のみ。まとまった初期資金が必要。 | 確実性最強。ポイ活の改悪リスクを完全に回避できる王道。 |
| クレカ納付申出書(2年前納) | 約15,000円前後の割引 + カードポイント | 年金事務所への申出書提出。毎年2月末の締切あり。 | 満額付与カード所持なら最高峰。公金還元対象カードの選定が鍵。 |
| コンビニ電子マネー(都度納付) | チャージ時のカードポイント(0.5%〜1.0%) | 毎月のチャージとレジ持ち込みの手間が発生。 | 毎月払い・資金を一度に出せない人向けの堅実な裏技。 |
| スマホ決済アプリ(請求書払い) | 0%〜0.5%(アプリ残高チャージルートによる) | 自宅でバーコードをスキャンするだけで完結。 | タイパ重視派に最適。ポイントより手間の削減を優先する選択肢。 |

【実態検証】利用者の生の声とスマホ決済アプリ納付(PayPay・楽天ペイ)の現在地
自宅にいながら納付書のバーコードをスマートフォンのカメラで読み取るだけで支払える「スマホ決済アプリ納付」は、日本年金機構が正式導入して以来、利用者が急増しています。しかし、ネット上やコミュニティサイトでは「以前よりポイントが貰えなくなった」という戸惑いの声が相次いでいます。
SNSや大手知恵袋などの検証ログを見ると、「PayPay請求書払いで年金を払ったらポイントがつかなかった」「楽天ペイで全額ポイント払いしようとしたら制限があった」といったトラブル事例が散見されます。主要アプリの現行仕様は以下の通りです。
【PayPay請求書払い】
PayPayで国民年金納付書のバーコードを読み取って決済する場合、PayPayステップのポイント付与対象外(還元率0%)となっています。決済回数のカウント対象にはなるものの、直接的なポイント獲得は期待できません。深夜や休日でも自宅から一歩も出ずに納付できるという利便性が主たる価値となります。
【楽天ペイ(請求書払い)】
楽天ペイの場合、納付書決済そのものに対するポイント付与はありませんが、「楽天カードから楽天キャッシュへチャージする際」に0.5%の楽天ポイントが付与されます。事前に楽天キャッシュへ必要金額をチャージしておき、そこから請求書払いを行うことで、自宅にいながら実質0.5%還元を実現できます。
【au PAY・d払い(請求書払い)】
au PAYも同様に、対象のクレジットカード(Ponta Premium Cardsなど)からau PAY残高へチャージするステップを踏むことで、チャージ時のポイント還元を確保できます。ただし、各社ともに「月間チャージ上限額(5万円など)」が設定されているケースが多いため、まとまった月数を一括で支払う際には事前の残高調整が欠かせません。
一般に知られていない盲点とネットの誤解|クレカ事前登録の落とし穴
「それなら、日本年金機構に直接クレジットカードを登録して自動引き落としにすれば一番楽ではないか」と考えがちですが、ここにも見落としやすい重大な落とし穴が2点存在します。
第一の落とし穴は、クレジットカード各社による「公金・税金決済におけるポイント還元率の一斉引き下げ・対象外化」です。かつては通常のショッピングと同様に1.0%以上の還元を受けられたカードでも、規約改定により「税金・国民年金・公共料金の支払いは0.2%還元に引き下げ」「ポイント付与対象外」に変更されているケースが激増しています。還元率が0.2%に落ちたカードで納付を続けた場合、年間数十万円の支払いに対して数百円程度しか還元されず、期待外れに終わってしまいます。
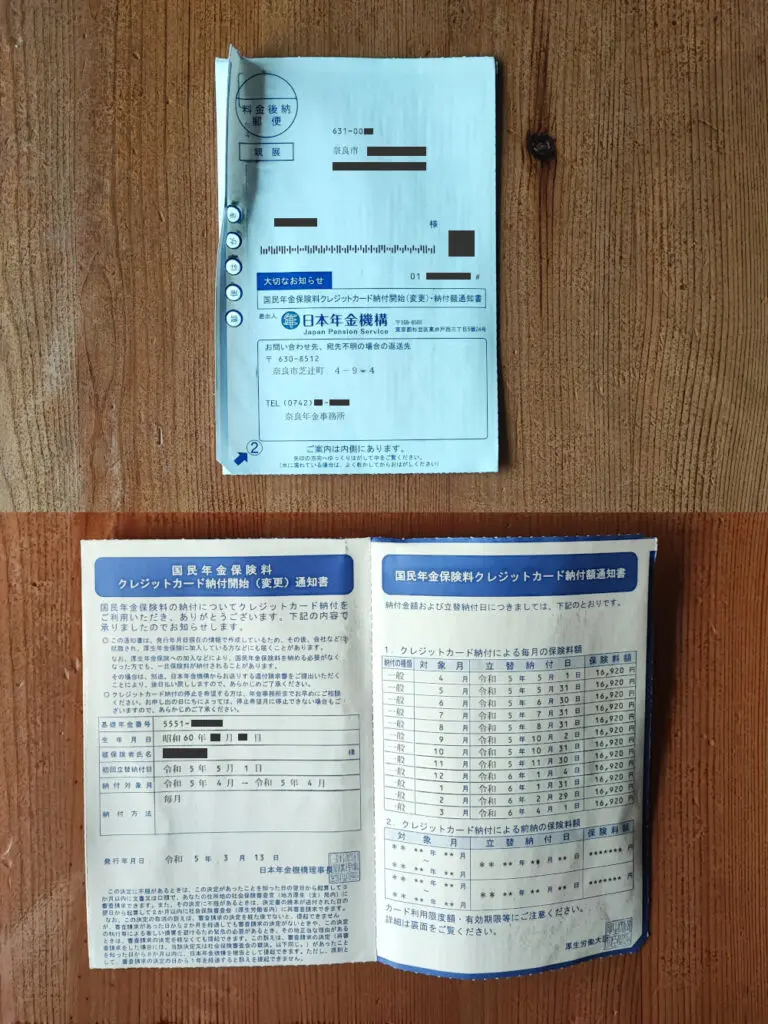
第二の落とし穴は、「国民年金クレジットカード納付申出書」の申請手続きに伴う厳格な締め切りとタイムラグです。日本年金機構で「2年前納」や「1年前納」をクレジットカードで行う場合、原則として毎年2月末日までに年金事務所へ申出書を提出して受理されなければ、その年の4月引き落としに間に合いません。提出が遅れると通常の毎月納付(前納割引なし)の扱いになってしまうため、ネットの古い記事を見て3月に申し込んでも手遅れになるという失敗が多発しています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
家計管理と行動経済学の観点から、納付ルートごとの向き・不向きを明確に整理します。自分の手持ち資金と時間単価に見合った方法を選択することが重要です。
▼「口座振替・クレカ納付の2年前納」をおすすめできる人:
約40万円前後のまとまった手元資金を無理なく確保でき、年金事務所への書類提出(またはマイナポータル経由の電子申請)を期限内に完結できる人。国の制度として約束された前納割引(年間約1万5,000円〜1万6,000円規模の確実な節約効果)は、いかなるポイ活の還元率よりも安定的かつ強力です。
▼「コンビニ電子マネー(nanaco・ファミペイ)裏技」をおすすめできる人:
まとまった一括資金を用意するのが難しく、毎月または数ヶ月ごとに納付書で支払いたい人。コンビニへ立ち寄る習慣があり、スマホアプリでの事前チャージ設定やPOSレジでの操作を苦にしないマメな性格の人に適しています。
▼「スマホ決済アプリ(楽天ペイ等)」をおすすめできる人:
数千円の還元差よりも「コンビニへ行く手間」「レジで並ぶ時間」を削りたいタイムパフォーマンス最優先の人。自宅で数分で決済を終わらせ、手堅くチャージ分の0.5%を拾うスタイルが最もストレスフリーです。
【国民年金のコンビニ・クレジットカード納付】に関するよくある質問(FAQ)
Q1:コンビニのレジで「タッチ決済」や「Apple Pay」を使えば、クレジットカードで納付書を支払えますか?
A1:支払えません。Visaのタッチ決済やMastercardコンタクトレス、Apple Payに登録したクレジットカードであっても、決済端末側で「収納代行(納付書)の決済不可」として自動的にエラー処理されます。タッチ決済でも直接のカード利用には変わりないため、利用可能なのは現金、または指定の電子マネー(nanaco、WAON、ファミペイ等)のみとなります。
Q2:コンビニで電子マネーを使って支払った場合、社会保険料控除の証明書(領収証書)は発行されますか?
A2:はい、確実に発行されます。コンビニのレジで納付書を支払うと、日付印が押印された「領収証書」が手渡されます。年末調整や確定申告で社会保険料控除を適用する際の公的証明書としてそのまま有効ですので、大切に保管してください。また、秋頃に日本年金機構から送付される「社会保険料(国民年金保険料)控除証明書」でも申告可能です。
Q3:納付期限が過ぎてしまった古い納付書でも、コンビニや電子マネーで納付できますか?
A3:納付書に記載されている「使用期限」内であればコンビニのバーコードが読み取れるため、期限切れ後でも原則として支払いが可能です。ただし、使用期限を大幅に過ぎてバーコードが読み取れなくなっている場合や、前納用の納付書で期日を過ぎたものはコンビニレジで受け付けられません。その場合は年金事務所に連絡して新しい納付書を再発行してもらう必要があります。
Q4:クレジットカード決済で2年前納を選んだ場合、カード利用可能枠(限度額)に影響はありますか?
A4:大きく影響します。2年前納では4月下旬に約40万円前後の保険料が一括で決済されます。ショッピング枠の限度額が50万円などに設定されている場合、枠が圧迫されて他の公共料金や生活費のカード決済がエラーになるリスクがあります。事前にカード会社のウェブサイトから利用可能枠の一時引き上げを申請しておくか、限度額に十分な余裕を持たせておく必要があります。
まとめ:手取りを守る賢い国民年金納付の選択肢
国民年金のコンビニ納付における「クレジットカード直接払い不可」というルールは、一見不便に思えますが、収納代行のコスト構造を考慮すれば必然の仕組みと言えます。しかし、セブン-イレブンのnanaco、ファミマのファミペイ、ミニストップのWAONといった電子マネーチャージを経由することで、現在でも確実にポイントを獲得する道は開かれています。
さらに一歩進んだ資産防衛を狙うのであれば、目先のポイント還元に執着するだけでなく、国が提供する「2年前納割引制度」の活用を視野に入れるのが最も賢明な判断です。年間1万5,000円を超える確実な割引メリットは、一般的なクレジットカードの還元率を遥かに凌駕します。
自身のキャッシュフローと相談しながら、「毎月のコンビニ電子マネー決済でコツコツ還元を得る」のか、「2年前納で確実な割引を自動で勝ち取る」のかを見極め、2026年以降の家計防衛を盤石なものにしてください。 (出典: 国民 年金 コンビニ クレジット カード(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。