税額決定通知書でふるさと納税が反映されない謎と確認手順
毎年5月から6月にかけて勤務先から配布される「給与所得等に係る市民税・県民税・森林環境税 特別徴収税額の決定・変更通知書(特別徴収税額決定通知書)」。手元に届いた通知書を開き、「昨年行ったふるさと納税の控除が載っていない」「摘要欄が真っ白で損をしたのではないか」と強い不安を覚える給与所得者が後を絶ちません。
結論から言えば、記載がないように見えても実際には正しく控除が適用されているケースが大多数を占めます。しかし、自治体ごとの記載ルールの違いや、確定申告とワンストップ特例制度の併用に起因する「本物の手続きミス」が潜んでいることも事実です。本稿では、税額決定通知書の正しい見方、控除額の精確な計算ロジック、万が一控除漏れが発生していた場合の具体的なリカバリー手順までを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:摘要欄に「寄附金控除」の記載がなくても、「税額控除額」欄に合算されて正しく引かれているケースが非常に多い。
- 要点2:ワンストップ特例後に確定申告(医療費控除等)を行うと特例が無効化されるため、申告書への寄附金再入力漏れによる「未控除」が頻発している。
- 要点3:万が一控除が漏れていた場合でも、過去5年以内であれば更正の請求や確定申告のやり直しにより全額を取り戻すことが可能。
【2026年最新】税額決定通知書の正しい見方とふるさと納税の確認箇所
住民税の控除状況を把握するためには、手元の「特別徴収税額決定通知書」のどの項目に寄附金控除が反映されるのか、その構造を理解する必要があります。多くの人が確認時に陥る落とし穴は、「ふるさと納税」という独立した項目を探してしまう点にあります。
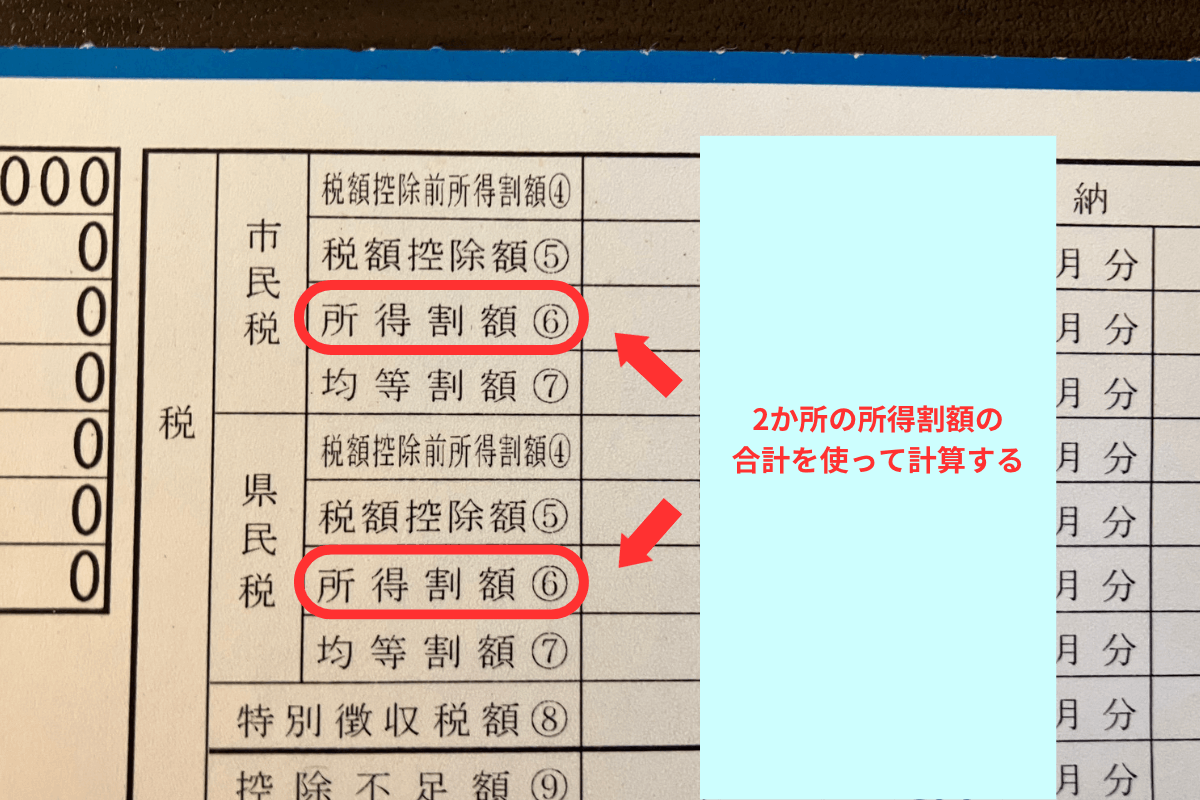
通知書表面において確認すべき最重要ポイントは以下の2箇所です。
第一に確認すべきは、税額欄にある「税額控除額⑤」です。ここには市民税(区市町村民税)と県民税(道府県民税・都民税)の2つの枠が存在します。ふるさと納税による住民税控除は、この税額控除額の内訳として組み込まれます。ただし、この欄にはふるさと納税だけでなく、一律で差し引かれる「調整控除」や「住宅借入金等特別税額控除(住宅ローン控除)」、配当控除などがすべて合算されて印字されるため、数字を見ただけではふるさと納税単体の金額が判別しにくい仕様になっています。
第二の確認箇所が「摘要(備考)欄」です。自治体によっては、ここに「寄附金税額控除:市民税〇〇円、県民税〇〇円」あるいは「寄附金控除済額〇〇円」と明確に印字してくれます。しかし、全国の市区町村で統一されたフォーマット規定はなく、摘要欄への印字を省略し、税額控除額の数字の中にだけ反映させる自治体も数多く存在します。したがって、「摘要欄に何も書かれていない=控除されていない」と即断するのは早計です。
ふるさと納税が反映されていないように見える真相と3大原因
「控除額が合わない」「通知書に反映されていない」と感じる背景には、税制上の仕組みに起因する視覚的な錯覚と、納税者自身の手続き上のミスの双方が存在します。現場の税務相談でも特に頻出する3大原因を紐解きます。
原因1:自治体のシステム仕様による摘要欄の印字省略
地方税の電算処理システムは自治体ごとに導入ベンダーが異なり、印字レイアウトの基準も自治体の裁量に委ねられています。摘要欄に寄附金税額控除の内訳を記載する自治体がある一方で、個人情報保護の観点やシステム上の文字数制限を理由に、合計の「税額控除額」欄のみに数字を反映させ、摘要欄はあえて空白にする自治体があります。この場合、自治体の税務システム内部では完全に控除処理が完了しています。
原因2:ワンストップ特例の無効化(確定申告の落とし穴)
制度理解の不足から生じる最も深刻なミスが、確定申告によるワンストップ特例の自動失効です。ワンストップ特例申請書を各自治体に提出していた場合でも、後から医療費控除や住宅ローン控除初年度の適用、副業収入の精算などのために確定申告書を税務署へ提出すると、地方税法上の規定によりワンストップ特例の効力は全件無効化されます。
確定申告を行う際は、ワンストップ特例で申請したすべてのふるさと納税分を、確定申告書の「寄附金控除」欄に改めて合算・再入力しなければなりません。これを知らずに「ふるさと納税はワンストップで提出済みだから」と除外して確定申告を済ませてしまうと、税務署から自治体へ寄附金データが連携されず、住民税から控除が完全に消滅します。
原因3:確定申告による「所得税還付」と「住民税控除」の分割実行
ワンストップ特例を利用した場合、自己負担額2,000円を除いた控除全額が「翌年度の住民税」から一括して差し引かれます。一方、確定申告を行った場合は、控除額の一部が「その年の所得税からの還付(口座振込等)」に充てられ、残りの金額のみが「翌年度の住民税」から控除されます。
その結果、税額決定通知書に記載される住民税の控除額だけを見ると、「寄附額マイナス2,000円」よりも明らかに少ない金額となり、まるで全額控除されていないかのように誤認してしまうのです。所得税の確定申告書等作成コーナーの控除額と通知書の住民税控除額を合算して初めて、満額の控除が確認できます。
【客観データ検証】申請方法別・控除反映ルートと通知書の違い
控除経路の違いを正しく把握するために、ワンストップ特例制度と確定申告を利用した場合の処理フロー、および通知書への反映形式を比較表で整理しました。
| 項目 | ワンストップ特例制度 | 確定申告(e-Tax・書面) | 編集部の見解・留意点 |
|---|---|---|---|
| 控除対象となる税金 | 翌年度の住民税のみ(100%) | 当年の所得税(還付)+翌年度の住民税(控除) | 最終的な自己負担額(実質2,000円)は同額 |
| 税額決定通知書の税額控除額 | 「寄附総額 − 2,000円」+調整控除等 | 「住民税控除分(特例控除+基本控除)」+調整控除等 | 確定申告時は通知書の数字単体で2,000円差にならない |
| 摘要欄の記載傾向 | 自治体により「寄附金税額控除」の記載有無が分かれる | 寄附金控除額または寄附金額の内訳が記載される例が多い | 空欄でも税額控除額に含まれていれば問題なし |
| 典型的な失敗パターン | 6自治体以上に寄附して特例対象外になる | 医療費控除申告時にふるさと納税の入力を忘れる | 確定申告を行った時点でワンストップ申請は全無効 |
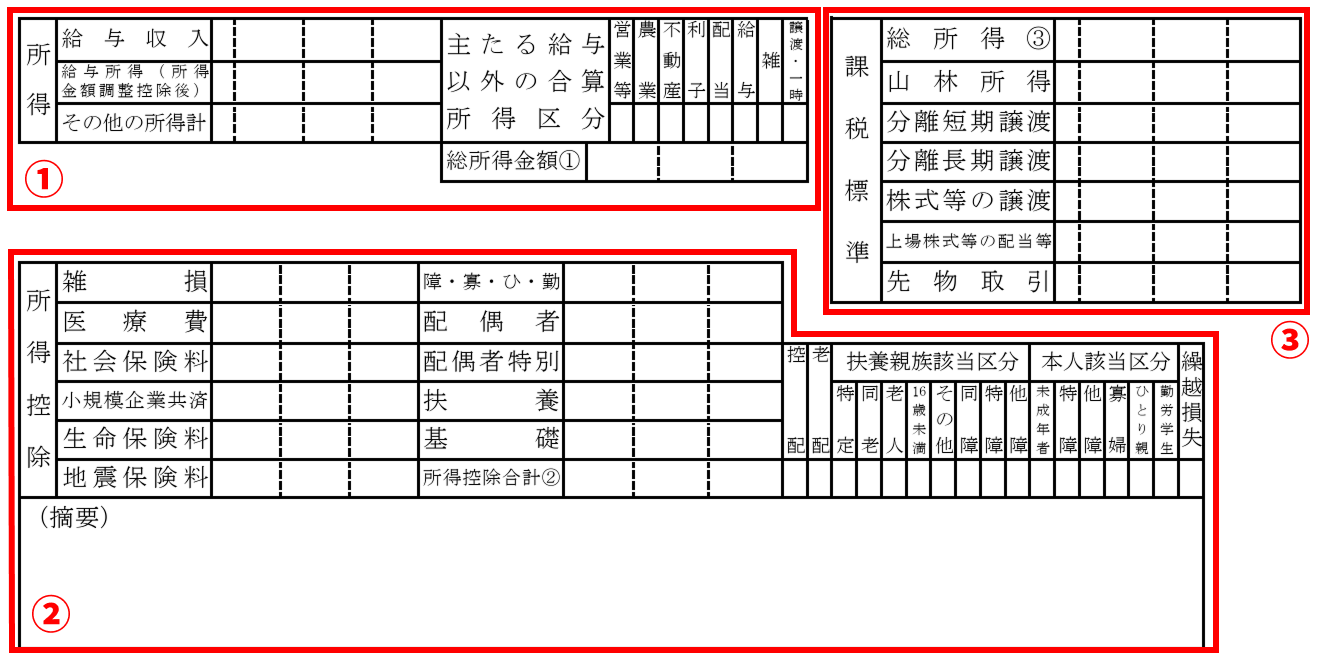
税額控除額の正しい計算方法|市民税・県民税の差額計算
手元の通知書に記載されている「税額控除額」が正しいかどうかを検証するための具体的な試算手順を解説します。
住民税の税額控除額には、原則としてすべての納税者に適用される「調整控除」が含まれています。納税者の合計所得金額が2,500万円以下で、人的控除の差額がない一般的なケースでは、調整控除額として一律2,500円(市民税1,500円/県民税1,000円)が計上されます。
ワンストップ特例利用時の検証計算式
ワンストップ特例を利用し、住宅ローン控除など他の税額控除がない場合の検証式は極めてシンプルです。
【計算式】
市民税の税額控除額 + 県民税の税額控除額 = (寄附金合計額 − 2,000円) + 調整控除(通常2,500円)
例えば、年間50,000円のふるさと納税をワンストップ特例で行った場合:
控除されるべき金額は 50,000円 − 2,000円 = 48,000円 です。
ここに調整控除の2,500円が加わるため、通知書上の税額控除額の合計(市民税+県民税)が「50,500円」前後になっていれば、正しく満額控除されています。
市民税と県民税の配分比率
地方税法上、住民税の税額控除は市民税(区市町村民税)と県民税(道府県民税)で按分されます。標準税率における配分比率は以下の通りです。
- 市民税(区市町村民税):控除額の5分の3(60%)
- 県民税(道府県民税・都民税):控除額の5分の2(40%)
※政令指定都市にお住まいの場合は配分比率が異なり、市民税が80%(8/10)、県民税(府・道・県民税)が20%(2/10)となります。市民税と県民税で控除額に大きな開きがあるのは制度上の正常な配分であり、計算ミスではありません。
【実態検証】「本当に引かれていない」場合のリカバリーと自治体問い合わせ対処法
計算式に当てはめても明らかに税額控除額が足りない、または調整控除の2,500円しか引かれていない場合、何らかの理由で手続きが漏れている可能性が高くなります。その際の初動対応と解決手順を整理します。
ステップ1:お住まいの自治体(市区町村役場)の税務課へ確認
まずは電話にて、住民登録のある自治体の住民税担当窓口(市民税課・課税課など)へ問い合わせます。感情的にならず、以下の要点を端的に伝えることがスムーズな解決の鍵となります。
「特別徴収税額決定通知書を確認したところ、昨年行ったふるさと納税の控除が反映されていないように見受けられます。寄附金税額控除の適用状況をお調べいただけますでしょうか」
手元に通知書と、寄附した自治体名・金額のメモを用意しておけば、担当者が課税台帳のデータを照会し、システム上で控除されているか、あるいはデータ自体が届いていないかをその場で即答してくれます。
ステップ2:確定申告のやり直し(更正の請求または還付申告)
自治体から「申告データに寄附金の記載がなかった」「ワンストップ特例が無効になっている」と回答された場合でも、諦める必要はありません。法定申告期限から5年以内であれば、税務署へ申告をやり直すことで正当な控除を受けられます。
- もともと確定申告をしていなかった場合:過去に遡って「還付申告書」を提出します。
- すでに確定申告を提出済みで寄附金を漏らした場合:「更正の請求」を行い、寄附金控除を追加した正しい税額への訂正を求めます。
寄附金受領証明書を紛失した場合の再発行
確定申告の修正には、寄附先自治体が発行した「寄附金受領証明書」が必要です。万が一紛失してしまった場合、各ふるさと納税ポータルサイト(さとふる、ふるなび、楽天ふるさと納税など)のマイページからダウンロードできる「年間寄附額証明書(XMLデータまたはPDF)」を活用するか、寄附先自治体へ直接連絡して証明書の再発行を依頼することで問題なく対応できます。

【プロの結論】ふるさと納税で絶対に損をしないための判断基準
ふるさと納税における控除漏れリスクを極小化するためには、自身の確定申告スケジュールと寄附上限額の管理に対する明確な行動基準を持つことが不可欠です。
【実践】おすすめできる手続き選択の判断基準
- ワンストップ特例を推奨する人:
・確定申告を行う予定が一切ない給与所得者(年末調整のみで完結する人)
・年間寄附先自治体数が5自治体以内の人
・通知書の確認をワンストップ特例の計算式(住民税一括控除)でシンプルに終わらせたい人 - 最初から確定申告(e-Tax)を選択すべき人:
・医療費控除、住宅ローン控除初年度、雑所得(副業・暗号資産等)の申告予定がある人
・寄附先が年間6自治体以上におよぶ人
・マイナポータル連携を活用し、各ポータルサイトの寄附金データを一括自動入力したい人
特に注意すべきは、控除限度額(上限額)の超過です。年収や家族構成から算出される上限額を超えて寄附した場合、超過分は単なる自治体への純粋な寄附となり、税金の控除対象には一切なりません。税額決定通知書で控除額が合わないと感じる事例の中には、限度額シミュレーションの試算ミスにより、上限を超えた金額が切り捨てられているケースも散見されます。寄附を行う際は、最新の年収予測に基づいた慎重な上限額把握を徹底してください。
【税額決定通知書 ふるさと納税】に関するよくある質問(FAQ)
Q1:摘要欄に「寄附金税額控除」の文字が一切ありません。全額損したのでしょうか?
A1:損をしたとは限りません。多くの自治体では摘要欄への印字を省略し、税額欄の「税額控除額」に合算して控除を行っています。「市民税・県民税の税額控除額の合計」が「寄附金額 − 2,000円 + 2,500円(調整控除)」に近い数値になっていれば、正しく控除されています。
Q2:寄附金から2,000円引いた額と税額控除額の数字が微妙にズレています。なぜですか?
A2:税額控除額欄には、寄附金控除だけでなく「調整控除(通常2,500円)」や「住宅ローン控除」などが合算されているためです。また、確定申告を行った場合は控除の一部が所得税から還付されているため、住民税側の控除額単体では寄附額マイナス2,000円にはなりません。
Q3:確定申告をした後、ワンストップ特例の申請書も出していたのですが、両方適用されますか?
A3:両方は適用されません。地方税法の規定により、確定申告書を提出した時点でワンストップ特例はすべて無効になります。確定申告書を作成する際にふるさと納税の寄附金控除を含めて申告していなかった場合は、更正の請求等で申告をやり直す必要があります。
Q4:控除漏れに気づいたのが数か月後や翌年だった場合、もう手遅れですか?
A4:手遅れではありません。法定申告期限から5年間は「更正の請求」または「還付申告」を行うことが法律で認められています。自治体の税務課に状況を確認した上で、税務署へ正しい申告書を提出すれば、納め過ぎた税金は後から還付されます。
まとめ:通知書を正しく読み解き確実な資産防衛を
特別徴収税額決定通知書は、一見すると専門用語と複雑な数字が並ぶ難解な書類ですが、構造と計算ロジックさえ把握すれば、ふるさと納税が正しく反映されているかを明快に検証できます。
「摘要欄の空白に惑わされず税額控除額を合算確認する」「確定申告時はワンストップ特例分も含めて全件再入力する」「万が一の不備には5年以内の更正の請求で対処する」という3原則を押さえておくことで、制度のメリットを取りこぼすリスクは完全に排除できます。手元に通知書が届いたら放置せず、本稿の手順に沿って正しい控除状況を速やかに確認してください。 (出典: 税額 決定 通知 書 ふるさと 納税(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。