お賽銭に税金ゼロのなぜ?宗教法人の非課税理由と給与課税の真相
初詣や神社仏閣への参拝で賽銭箱に小銭やお札を納める際、「集まった莫大なお賽銭には税金がかからないのか?」という疑問を抱いた経験を持つ人は少なくありません。全国に約18万カ所存在する神社や寺院には、年間を通じて巨額の金銭が奉納されていますが、これらは原則として税金が免除されています。
一部で囁かれる「宗教法人は税制面で過剰に優遇されている」「坊主丸儲け」といった批判の裏には、税法上の厳格な区分と憲法上の原則が存在します。宗教法人の非課税枠組み、収益事業との厳格な境界線、そして神職や僧侶個人の所得税の実態に至るまで、税務の現場と法制度の観点から真相を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:お賽銭は「対価性のない寄附金(喜捨)」とみなされ、法人税法・消費税法上ともに原則非課税となる。
- 要点2:非課税なのは「宗教活動」に限定され、駐車場経営や売店などの収益事業(34業種)には法人税が課される。
- 要点3:神職や僧侶が受け取る「給与」には一般人と同じく所得税・住民税が全額課税され、個人の脱税は厳正に処罰される。
お賽銭に税金がかからない決定的な理由|寄附金扱いと憲法89条の壁
初詣や日常の参拝で納められるお賽銭に対して、国税庁が法人税や消費税を課さない理由は極めて明確です。税法上、お賽銭は商品やサービスの購入対価ではなく、信者や参拝者から宗教法人への「対価性のない無償の寄附金(喜捨・寄進)」として定義されているためです。
一般の企業活動であれば、金銭の授受には「商品の引き渡し」や「サービスの提供」という対価関係(反対給付)が存在し、そこに利益が生じれば法人税、取引そのものには消費税が発生します。一方、お賽銭は参拝者が神仏への感謝や祈願として自発的に差し出す金銭であり、神社側が特定の経済的対価を返す義務はありません。したがって、賽銭消費税不課税の要件を満たし、法人税法上も「収益事業以外の所得」として非課税対象となります。
さらに背景には、日本国憲法第20条(信教の自由)および第89条(公金等の支出・利用の制限)の原則が深く関わっています。国家が特定の宗教活動の収入に対して課税権を行使したり、逆に公金を支出して支援したりすることは「政教分離の原則」に抵触する恐れがあります。信徒による信仰に基づく自発的寄附に対して国家が介入を避けるという法理が、宗教法人非課税の理由の根幹を支えています。

神社寺院の税金仕組みを全解剖|宗教活動と収益事業の境界線
世間では「神社や寺は一切税金を払っていない」と誤解されがちですが、実態は「宗教活動」と「収益事業」で税務上の扱いが完全に二分されています。
法人税法第2条および施行令では、宗教法人などの公益法人等が営む事業のうち、「物品販売業」「不動産貸付業」「駐車場業」「宿泊業」など指定された34業種を収益事業と規定しています。これらの事業から得た所得には、一般企業よりやや軽減されているものの、約19%(年800万円超の部分は本則税率)の宗教法人収益事業課税が確実に適用されます。
| 項目・収入源 | 税務上の区分・課税関係 | 根拠法令・適用基準 | 編集部の解説・判断基準 |
|---|---|---|---|
| お賽銭・お布施・初穂料 | 法人税:非課税 消費税:不課税 | 法人税法第7条 消費税法基本通達5-2-2 | 対価性のない自発的寄附に該当するため全額非課税。 |
| お守り・お札・御朱印 | 原則:非課税 (一般販売類似は課税) | 法人税法施行令第5条 国税庁通達 | 喜捨金の性格を持つ授与品は非課税。ただし市販品同等の絵葉書やキーホルダー等は物品販売業として課税。 |
| 境内地・本堂・社殿 | 固定資産税:非課税 都市計画税:非課税 | 地方税法第348条2項3号 | 宗教本来の用に供する境内建物・境内地は免税。居住専用エリアは課税対象。 |
| 参拝者用以外のコインパーキング・賃貸マンション | 法人税:課税 固定資産税:課税 | 法人税法施行令第5条(不動産貸付業・駐車場業) | 一般市場と競合する商業利用部分は民間企業と同一条件で全額課税。 |
| 神職・僧侶個人の給与(役員報酬) | 所得税:全額課税 住民税:全額課税 | 所得税法第28条 | 宗教法人から個人へ渡った時点で給与所得となり、一般サラリーマンと同様に源泉徴収される。 |
境界線の代表例が御朱印お守り販売課税の判断です。国税庁の通達によると、お守りや神札、御朱印の授与は「宗教活動に伴う喜捨金」の実態を持つため非課税とされています。しかし、単なる観光土産用の絵葉書、キーホルダー、名物菓子などを販売した場合は「物品販売業」と認定され、法人税および消費税の課税対象となります。
「坊主丸儲け」は本当か?神職僧侶の給与所得税と確定申告の実態
ネット上や日常会話で頻繁に交わされる「宗教関係者は税金を払わずに贅沢をしている」という言説は、法人と個人の税務を混同した典型的な誤解です。
宗教法人に入ったお賽銭やお布施は法人の財産であり、宮司や住職がそれを私的にポケットへ入れれば即座に「業務上横領」または個人の「給与・賞与」とみなされます。宗教法人から神職や僧侶個人に対して支払われる給与(役員報酬)には、一般企業の会社員と完全に同じ基準で神職僧侶の給与所得税および住民税、社会保険料が課されます。
ある地方都市の寺院住職は、関係誌の手記で次のように胸中を吐露しています。
「『税金がなくて羨ましい』と直接言われることも多いが、法人から受け取る毎月の給与明細からはしっかり所得税と住民税が源泉徴収されている。檀家数の減少と建物の修繕積立金で法人の財政は厳しく、個人年収が300万円台の僧侶も地方には無数にいるのが現実です」
また、法要などで信徒から直接手渡しされるお布施確定申告についても、寺院の帳簿に正当に入金処理されるか、あるいは個人で直接受け取った場合は個人の事業所得・雑所得として確定申告を行う法定義務があります。国税局の税務調査において個人の生活費と宗教法人の経費を混同していた事案が発覚した場合、重加算税を含めた追徴課税が容赦なく執行されます。
【実態検証】キャッシュレス賽銭の普及と手数料・税務処理の現場
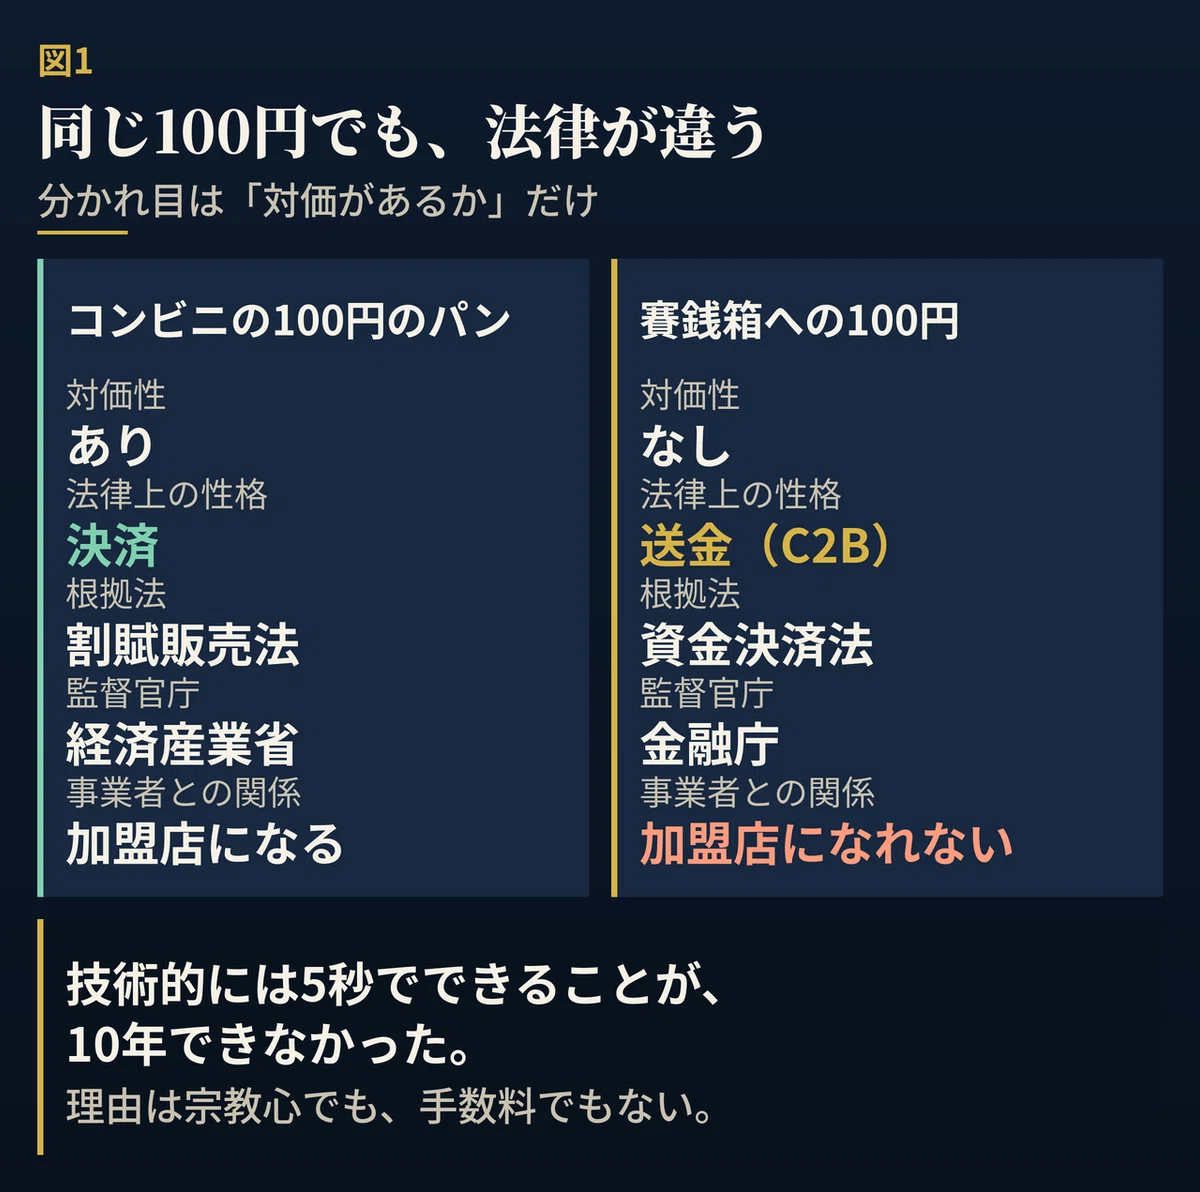
近年、初詣の混雑緩和や防犯対策、さらには銀行の硬貨取扱手数料有料化への対抗策として、QRコードや電子マネーを活用した「キャッシュレス賽銭」の導入が進んでいます。しかし、この利便性の裏で新たな税務と決済手数料の課題が浮き彫りになっています。
決済代行会社を介して行われるキャッシュレス賽銭手数料税金の処理において、参拝者が支払った金銭自体は従来の賽銭と同様に「寄附金」として非課税です。しかし、決済ごとに発生する3%〜5%前後の決済手数料は、代行業者へのサービス利用対価として明確に消費税が課されます。
決済手数料の負担に加え、大手決済事業者の一部が「規約上、対価性のない寄附金決済への加盟店利用を原則禁止している」ケースもあり、導入に慎重な寺社も少なくありません。小銭を賽銭箱に入れるという身体的儀礼を重んじる信徒感情と、集金・防犯コスト削減という経営的現実の狭間で、伝統寺社は変革期を迎えています。
宗教法人税制優遇の経緯と現代の議論|制度維持か改革かの分岐点
なぜここまで手厚い税制優遇が宗教法人に認められてきたのか。その歴史的背景には、戦前の国家神道体制に対する反省と、戦後のGHQ(連合国軍最高司令官総司令部)による「神道指令」が存在します。
宗教法人税制優遇の経緯を辿ると、戦前は国家が神社を公的機関として手厚く保護・管理し、財政支援を行っていました。戦後憲法により国家と宗教の結びつきが断ち切られた結果、寺社は公的支援を一切受けずに自立運営を迫られることになりました。その際、歴史的建造物や地域文化財を維持・管理する公益的性格を考慮し、固定資産税の固定資産税境内地免税や寄附金非課税といった税制上の配慮が講じられたのです。
しかし、少子高齢化や過疎化が進む現在、後継者不在となった「不活動宗教法人」が転売され、税逃れやマネーロンダリングの隠れ蓑として悪用される事例が賽銭税金最新ニュースとして報じられる機会が増加しています。文化庁や国税庁は実態のない宗教法人の解散命令請求や税務調査の厳格化を進めており、「伝統文化と信教の自由の保護」と「課税の公平性」のバランスをめぐる議論はかつてなく過熱しています。
一般に知られていない盲点とネットの誤解
お賽銭や宗教法人の税金に関して、インターネット上で頻繁に拡散される誤った情報について、税法に基づく客観的な事実を整理します。
誤解1:寺社の境内にある自販機や売店の売り上げも非課税である
事実:境内に設置された自動販売機の設置手数料収入や、一般的な土産物を販売する売店の利益は、法人税法上の「収益事業」に該当します。一般企業と全く同じ条件で法人税・消費税が課税されます。
誤解2:僧侶や神職の子どもは相続税を払わずに寺や神社を継げる
事実:宗教法人の所有名義になっている境内地や仏具・神具は相続税の対象外ですが、前住職個人が所有していた私有地、自家用車、個人預貯金などを親族が相続する場合、一般人と同じ基準で相続税が課税されます。
誤解3:一般企業が宗教法人を設立すれば簡単に節税できる
事実:宗教法人の設立・認証には、礼拝施設の存在、信徒組織の実体、継続的な宗教活動実績など、所轄庁(都道府県または文化庁)による極めて厳格な審査が必要です。単なる節税目的で法人格を取得することは制度上不可能です。
【プロの結論】寺社支援と納税モラル|信徒・一般人が持つべき正しい判断基準
宗教法人の非課税制度は、決して特定の特権階級を富ませるための抜け道ではなく、日本の歴史的景観や地域の伝統共同体を次代へ継承するための社会インフラ保護策として機能しています。
私たち一般人が寺社と向き合う際には、以下の判断基準を持つことが重要です。
支援・参拝すべき健全な寺社の基準:
・本堂や社殿の維持修繕、境内地の清掃が適切に行われている。
・お布施や初穂料の使途について、役員会や総代会を通じて適切に会計管理されている。
・収益事業を行っている場合、税理士等の関与のもと適正な確定申告と納税を行っている。
慎重な見極めが必要なケース:
・代表役員個人の豪華な私生活と法人の会計が著しく不透明に混同している。
・高額な祈祷料や「寄附」を強要し、対価性の曖昧な金銭授受を執拗に迫る。
・宗教活動の実態がほとんどなく、名義貸しや不動産転売などの商業活動のみが目立つ。
【賽銭 税金】に関するよくある質問(FAQ)
Q1:お賽銭に消費税が含まれていないなら、インボイス制度の影響はありますか?
A1:お賽銭自体は消費税の対象外(不課税取引)であるため、参拝者がインボイス(適格請求書)を求める必要はありません。ただし、神社や寺院が境内建物の修繕工事を発注したり、収益事業として物品販売を行ったりする際には、一般企業と同様にインボイス制度の対応が必要となります。
Q2:個人が神社に多額のお賽銭を納めた場合、寄附金控除の対象になりますか?
A2:原則として対象外です。所得税法上の「寄附金控除(ふるさと納税や認定NPO法人等への寄附)」が適用されるのは、国や地方自治体、特定の公益増進法人等に対する寄附に限られます。一般の宗教法人に対するお賽銭やお布施は寄附金控除の対象になりません。
Q3:年末年始の出店・屋台の売り上げは神社に税金が入るのですか?
A3:屋台を運営する露天商(個人事業主や企業)が得た売り上げには、通常通り所得税や消費税が課されます。神社側が露天商から受け取る「境内出店料(敷地利用料)」は、不動産貸付業という収益事業に該当するため、神社側に法人税が課税されます。
まとめ:制度の本質を理解し透明性ある寺社と向き合う時代へ
お賽銭に税金がかからない理由は、信仰心に基づく無償の寄附という法的性質と、憲法上の政教分離原則に根ざしています。「宗教法人は無税」という一面的なイメージとは異なり、収益事業に対する厳格な法人税課税や、神職・僧侶個人の所得に対する給与所得税など、税の公平性を保つための厳格な法制度が機能しています。
キャッシュレス決済の普及や不活動法人の整理など、宗教を取り巻く税務環境は大きな転換点を迎えています。制度の正確な仕組みを正しく把握し、伝統文化の維持と納税モラルの両面から寺社を見つめ直すことが求められます。 (出典: 賽銭 税金(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。