収入と所得の違いを完全図解!税金損を防ぐ計算式と控除の全知識
年末調整の書類を書くときや確定申告を行う際、「収入」と「所得」の欄を見てどちらにいくら書くべきか迷った経験はないでしょうか。日常会話では同義語のように使われる両者ですが、税法上や社会保険上の扱いは明確に分かれており、この違いを正しく理解していないと思わぬ追徴課税を受けたり、受けられるはずの給付金や控除を逃してしまったりするリスクが存在します。
給与明細に記載される「額面金額」と銀行口座に振り込まれる「手取り額」のギャップも、すべてこの収入と所得の計算プロセスから生じています。本記事では、税制や社会保険の仕組みを踏まえ、収入と所得の根本的な違いから、源泉徴収票の読み解き方、損をしないための控除の活用法までを体系的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「収入」は入ってきたお金の総額(額面)であり、「所得」はそこから必要経費や給与所得控除を差し引いた「手元に残る利益」を指す。
- 要点2:税金(所得税・住民税)は収入ではなく「所得から所得控除を引いた課税所得」に対して課されるため、控除の漏れが直接手取り減少につながる。
- 要点3:年末調整や確定申告、扶養控除の判定(いわゆる年収の壁)では「年間収入」と「年間所得」のどちらが基準かを取り違えると税負担や保険料の逆転現象が起きる。
【基礎からわかる】収入と所得の決定的な違いと計算の仕組み
収入と所得の違い わかりやすく整理すると、数式上の関係は非常にシンプルです。「所得 = 収入 - 必要経費(または給与所得控除)」という基本構造がすべての根底にあります。
会社員や公務員などの給与所得者の場合、会社から支払われる基本給・残業手当・ボーナスなどを合算した「総支給額(いわゆる額面年収)」が収入に該当します。一方、会社員には自営業者のように個別の領収書を集めて経費精算する仕組みがない代わりに、税法で定められた概算経費として「給与所得控除」が差し引かれます。この控除を引いた後の金額が所得(給与所得)です。
一方、フリーランスや個人事業主の場合、クライアントから支払われた売上や報酬の総額が「収入」となり、業務を遂行するために実際に支払った仕入れ代、通信費、家賃按分などの実費が「必要経費」となります。売上から必要経費を差し引いた純利益が「事業所得」と呼ばれる所得になります。
一般的に日常会話で使われる額面と手取りの違いも、このプロセスが関係しています。「額面」がまさに収入そのものであり、「手取り」は所得をベースに計算された所得税・住民税および社会保険料(健康保険・厚生年金・雇用保険)が天引きされた後に手元へ残る実際の受取額を指します。
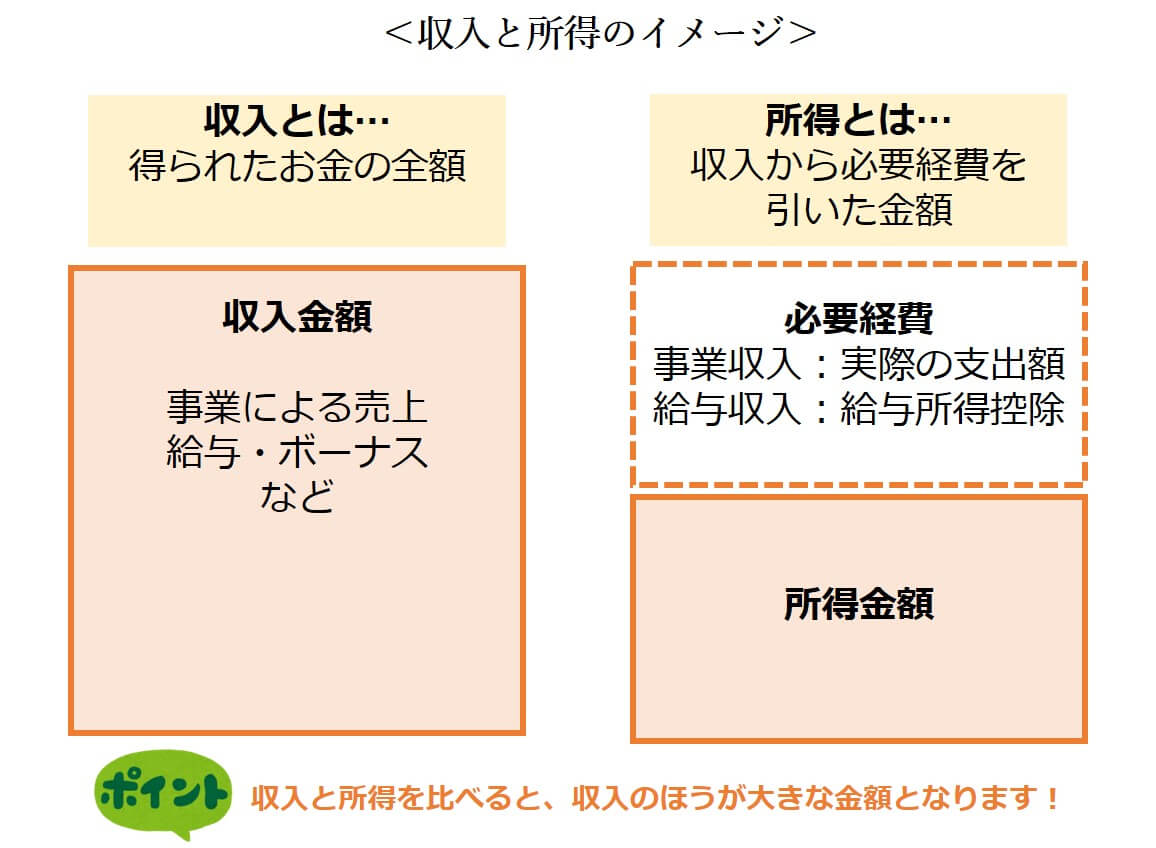
【早見表】給与所得者と個人事業主の「収入・経費・所得」徹底比較
会社員(給与所得者)と自営業者(個人事業主)では、収入から所得を導き出すプロセスと適用されるルールが異なります。それぞれの定義と計算の仕組みを対比したものが以下のデータです。
| 項目 | 会社員・アルバイト(給与所得) | 個人事業主・フリーランス(事業所得) | 編集部の見解・実務上の着眼点 |
|---|---|---|---|
| 収入の定義 | 支払金額(基本給+各種手当+賞与の総支給額) | 総売上高(報酬、売掛金、事業関連の雑収入) | 非課税通勤手当などは原則として給与収入から除外される点に注意。 |
| 引くもの(経費等) | 給与所得控除(年収に応じた法定計算式) | 必要経費(仕入代、旅費交通費、消耗品費等の実費) | 給与所得控除は領収書不要の「みなし経費」。事業所得は領収書の保存が必須。 |
| 所得の名称 | 給与所得 | 事業所得(青色申告特別控除前/後) | 青色申告を行えば、実質経費に加えて最大65万円の特別控除を所得から引ける。 |
| 課税対象(課税所得) | 給与所得 - 所得控除(基礎・配偶者・社保控除等) | 事業所得 - 所得控除(基礎・国民年金・国保控除等) | 「所得」からさらに「各種控除」を引いた残額に税率が掛けられる。 |
給与所得控除の計算方法(国税庁基準)
給与所得者の控除額は、国税庁が定める以下の速算表に基づいて一律に機械計算されます。スーツ代や文具代などの細かな出費を個別申告する手間が省かれている反面、収入に応じて上限が設定されています。
・給与等の収入金額が162.5万円以下:55万円
・162.5万円超〜180万円以下:収入金額 × 40% - 10万円
・180万円超〜360万円以下:収入金額 × 30% + 8万円
・360万円超〜660万円以下:収入金額 × 20% + 44万円
・660万円超〜850万円以下:収入金額 × 10% + 110万円
・850万円超:上限195万円(一律)
【源泉徴収票・年末調整】書類のどこを見る?間違えやすい書き方の罠
毎年12月から1月にかけて会社から交付される源泉徴収票や、秋頃に提出を求められる年末調整の申告書は、専門用語が並んでおり記載ミスが多発する代表例です。
国税庁の統計資料や税務署への照会事例によると、年末調整 収入 所得 書き方における最大のミスは、「配偶者控除等申告書」や「扶養控除等申告書」において、配偶者や家族の『収入金額(額面)』を書くべき欄に『所得金額』を書いてしまう、あるいはその逆のパターンです。
源泉徴収票 支払金額 給与所得控除後の金額の配置は以下のようになっています。
1. 支払金額:その年に会社から支払われた「年間の総収入金額(額面年収)」。
2. 給与所得控除後の金額:支払金額から法定の給与所得控除を差し引いた後の「年間所得金額」。
3. 所得控除の額の合計額:社会保険料控除、生命保険料控除、基礎控除などの合計。
4. 源泉徴収税額:最終的に確定した年間所得税の納税額。
また、確定申告 所得金額と収入金額の記載欄においても、第一表の左上に「収入金額等(ア〜ケ)」と「所得金額等(1〜12)」が明確に上下(または左右)で分かれています。ここをテレコで記入すると、税務署側のデータ処理で所得が過大申告・過少申告となり、修正申告の手間や追徴課税のリスクが生じるため細心の注意が必要です。

【税金と手取りのリアル】課税所得から所得税・住民税が決まるプロセス
税金の計算において極めて重要なのが「所得」と「課税所得」の違いです。所得からダイレクトに税率が掛けられるわけではありません。
算出された給与所得や事業所得から、個人の生活事情(家族構成や支払った保険料など)を考慮した「所得控除」を差し引きます。この所得控除には、すべての納税者に適用される基礎控除(最大48万円)をはじめ、配偶者控除(最大38万円)、扶養控除、社会保険料控除(健康保険・年金等の実支払額全額)、小規模企業共済等掛金控除(iDeCo等)などがあります。
「所得 - 各種所得控除 = 課税所得」となり、この課税所得に対して初めて以下の税金が計算されます。
・所得税:課税所得金額に応じて5%〜45%の累進税率を乗じ、控除額を引いた額(+復興特別所得税)。
・住民税:課税所得金額に対して一律約10%(所得割) + 均等割(年額5,000円前後)。
手取り額の計算シミュレーション例
一般的な会社員(独身・扶養なし・一般的な社会保険料率)をモデルケースにした場合、手取り額 計算シミュレーションの大まかな目安は以下の通りです。
・年収300万円(収入):所得約202万円 → 手取り約235万〜240万円(手取り率 約78〜80%)
・年収500万円(収入):所得約356万円 → 手取り約385万〜395万円(手取り率 約77〜79%)
・年収700万円(収入):所得約520万円 → 手取り約520万〜535万円(手取り率 約74〜76%)
・年収1,000万円(収入):所得805万円 → 手取り約710万〜730万円(手取り率 約71〜73%)
【実態検証】「103万・130万の壁」の誤解と現場で起きている手取り逆転
パートやアルバイトで働く層、あるいは副業を持つビジネスパーソンが最も混乱しやすいのが、税制と社会保険に存在する「年収の壁」です。ここでは年間収入 年間所得 違いの混同が深刻なトラブルを引き起こしています。
ネット上の掲示板やSNSでは、「所得が103万円を超えたら税金がかかる」「130万円を超えたら扶養を外れる」といった言葉が飛び交っていますが、これは「所得」ではなく「給与収入(額面)」を指しているケースが大半です。
給与収入が103万円の場合、給与所得控除55万円と基礎控除48万円の合計103万円が差し引かれるため、「課税所得が0円」となり所得税が発生しません。つまり、「給与年収103万円 = 給与所得48万円」という意味になります。もし書類に「所得103万円」と書いた場合、給与収入に換算すると約175万円を稼いでいることになり、配偶者控除の適用対象外と誤認される事態に陥ります。
さらに警戒すべきは、扶養控除 103万円の壁 130万円の壁における「社会保険の壁(従業員規模に応じた106万円の壁や130万円の壁)」です。税金(所得税)は103万円を数千円超えても超えた分にしか課税されないため大きな損にはなりませんが、社会保険の壁を越えると自身で毎月数万円単位の健康保険・厚生年金保険料を負担することになり、手取りがガクッと減る「手取り逆転現象」が現場のリアルな悩みとして顕在化しています。

【プロの結論】知っておくべき家計防衛策と損をしないための行動基準
行動経済学や家計心理学の観点から見ると、多くの人が「額面収入」という数字にアンカリング(初期値への心理的執着)を起こし、実質的な手取りや可処分所得の最大化を見落とす傾向があります。真に注視すべきは「いかに収入を増やすか」だけでなく、「いかに所得と控除を正しくコントロールして手取りを守るか」です。
制度を理解して得をする人・放置して損をする人の分岐点
▼ 確実に手取りを守れる人の行動基準:
・年末調整や確定申告で、利用可能な控除(生命保険、地震保険、iDeCo、ふるさと納税、医療費控除)を漏れなく適用している。
・副業収入がある場合、単なる「雑所得」として放置せず、実費経費の計上や青色申告の活用を検討している。
・家族の就労時間を調整する際、「税金の壁(所得基準)」と「社会保険の壁(収入基準)」の相違を正確に把握してシフトを組んでいる。
▼ 知らずに損を重ねてしまう人の特徴:
・「手取りが減った」と嘆くだけで、源泉徴収票の「支払金額」と「控除後の金額」の内訳を確認しない。
・年末調整の配偶者欄に「手取り額」や「額面収入」を適当に混同して記入し、余計な税金を天引きされている。
・「年収が上がれば無条件に豊かになる」と思い込み、累進課税や社会保険料の上昇幅をシミュレーションしていない。
【収入 と 所得 違い】に関するよくある質問(FAQ)
Q1:各種申請や住宅ローンの審査で「年収」を聞かれたら、収入と所得のどちらを答えるべきですか?
A1:給与所得者の場合、原則として源泉徴収票の「支払金額(額面収入・総支給額)」を回答します。一方、自営業・個人事業主の場合は、売上(収入)ではなく確定申告書の「所得金額(経費を引いた後の金額)」が審査の基準年収とされることが一般的です。
Q2:アルバイトを掛け持ちしている場合、収入と所得の計算はどうなりますか?
A2:すべての勤務先の「支払金額(収入)」を合算し、その合計収入金額に対して「1つの給与所得控除」を適用して所得を計算します。それぞれの勤務先ごとに55万円の控除が受けられるわけではないため、年末調整を行わなかった副業先がある場合は、確定申告による合算と税額の精算が必須となります。
Q3:児童手当や高校授業料無償化などの判定基準は「収入」ですか、「所得」ですか?
A3:公的支援制度の所得制限は、基本的に「所得金額」から各制度指定の控除を差し引いた金額で判定されます。ただし、制度の案内パンフレット等ではわかりやすさを重視して「収入の目安(モデル世帯の年収)」で表記されていることが多いため、必ず両方の基準値を確認することが重要です。
Q4:個人事業主の売上が赤字の場合、所得はどう表記しますか?
A4:売上(収入)から必要経費を引いた結果がマイナスになる場合、事業所得は「0円(または赤字額)」となります。確定申告書にはマイナス表記を行い、他に給与所得等がある場合は「損益通算」によって全体の課税所得を減らし、給与から源泉徴収された所得税の還付を受けることができます。
まとめ:正しい知識が手取りを守る!2026年からのスマートな家計管理
「収入」は稼ぎ出した総額であり、「所得」は経費や控除を差し引いて残った純粋な利益です。このシンプルなルールを起点として、私たちが納める税金やすべての社会保障制度が成り立っています。
物価高や社会保険料負担が家計を圧迫する現在、額面の増減だけに一喜一憂するのではなく、正確な計算式と控除の仕組みを味方につける姿勢が求められます。源泉徴収票や確定申告書を手元に置き、自身の「収入」と「所得」の数字を一度クリアに整理することから、確実な家計防衛をスタートさせましょう。 (出典: 収入 と 所得 違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。