有限会社と株式会社の違いとは?今も残る理由やメリットを徹底解説
街中を歩いていると、歴史ある老舗や地域密着型の企業で「有限会社」という看板を目にすることが今も少なくありません。しかし、法制度上、有限会社は2006年を最後に新しく設立できなくなっています。では、なぜ新設できないはずの有限会社が現在も数多く活動を続けているのでしょうか。
「株式会社と何が違うのか」「株式会社に変更しないと不利になるのか」といった疑問を抱くビジネスパーソンや起業志望者は後を絶ちません。有限会社と株式会社の制度的な違いから、あえて有限会社のまま存続させている企業の実利的なメリット、組織変更に必要な手続きとコストまで、現場の視点を交えてわかりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:有限会社は2006年の会社法改正に伴い新設不可となったが、既存の会社は「特例有限会社」として存続している。
- 要点2:役員任期の更新が不要で決算公告義務もないため、維持コストや管理の手間において株式会社よりも優れた実利がある。
- 要点3:「2006年以前から存続している」という業歴の証明になるため、あえて株式会社へ移行しない選択は極めて合理的である。
【2006年法改正の真相】有限会社が新設できない理由と特例有限会社の現在
かつて日本の会社制度において、小規模ビジネスや家族経営の受け皿として広く活用されていたのが有限会社でした。しかし、2006年5月1日施行の「会社法」抜本改正によって有限会社法は廃止され、制度としての有限会社は新規設立ができなくなりました。
改正の背景にあったのは、国際基準に合わせた会社類型の整理と起業の促進です。法改正前、株式会社を設立するには1,000万円以上の最低資本金と「取締役3名以上・監査役1名以上」という厳しい人員要件が課されていました。一方、有限会社は資本金300万円以上、取締役1名以上で設立できたため、中小企業の多くが有限会社を選択していたという歴史的経緯があります。
2006年の法改正では最低資本金規制が撤廃され、「資本金1円・取締役1名」から株式会社を設立できるようになりました。小規模起業のハードルが下がったことで有限会社の独立した存在意義が薄れ、会社法上の株式会社へ統合される形となったのです。
法改正以前に存在していた有限会社は強制解散させられたわけではありません。「会社法の施行に伴う関係法律の整備等に関する法律(整備法)」に基づき、法律上は株式会社の一種である「特例有限会社」という位置づけで、従前通りの商号(有限会社〇〇)と組織体制を維持したまま現在も事業を継続できています。国税庁の法人番号公表サイトなどの統計データを見ても、日本国内には依然として数十万社規模の特例有限会社が第一線で稼働しています。
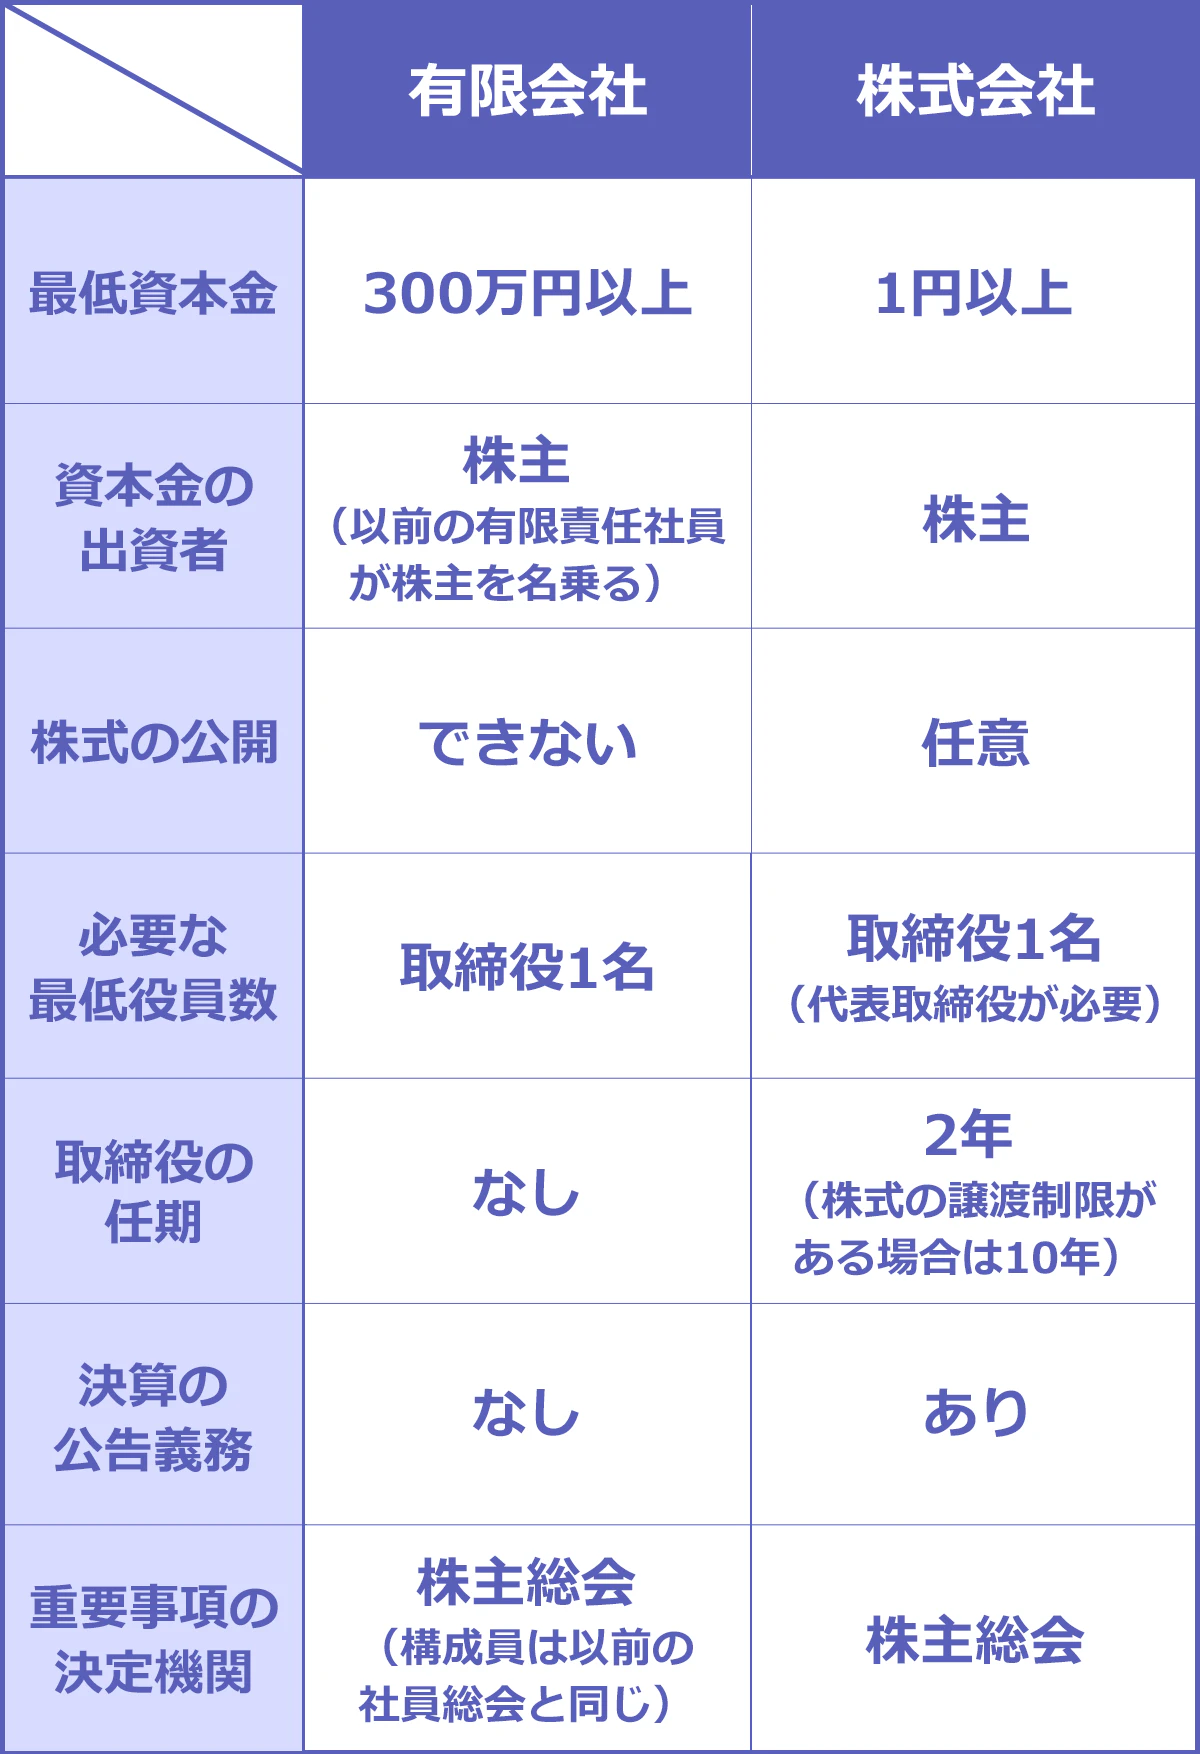
【徹底比較】有限会社と株式会社の決定的な違い一覧
法律上は株式会社グループに属する特例有限会社ですが、実務・運営面では通常の株式会社(非公開会社)と大きく異なる特徴を備えています。両者の違いを以下の比較表にまとめました。
| 比較項目 | 特例有限会社(従来の有限会社) | 株式会社(非公開会社) | 現場の実務・コスト評価 |
|---|---|---|---|
| 新規設立 | 不可(2006年5月以降) | 可能(資本金1円から) | 有限会社は現存する会社のみのプレミアム枠 |
| 役員の任期 | 無期限(任期の定めなし) | 原則2年(非公開会社は最長10年まで伸長可) | 有限会社は更新忘れのリスクと登記コストがゼロ |
| 役員の重任登記 | 不要(メンバー変更時のみ登記) | 任期ごとに必要(同じ人が続ける場合も必須) | 株式会社は10年ごとに数万円の登記費用が発生 |
| 決算公告義務 | なし(非公開が認められている) | あり(官報掲載または電子公告等) | 官報掲載料(年約6万円〜)の支出を回避可能 |
| みなし解散 | 対象外(登記を放置しても解散されない) | 12年間登記がないと休眠会社として強制解散 | 法務局による職権解散リスクが有限会社にはない |
| 株式の譲渡制限 | 法律上、常に譲渡制限が付く | 定款で自由に設定(公開・非公開の選択) | 有限会社は乗っ取りリスクを防ぎやすい構造 |
【実態検証】あえて株式会社へ移行しない経営者の本音と現場のリアル
登記手続きを行えば、特例有限会社から通常の株式会社へ商号を変更することはいつでも可能です。しかし、多くのオーナー経営者が「あえて有限会社のまま残す」判断を下しています。現場の取材やヒアリングを通じて浮かび上がった、有限会社を維持する3大メリットを解説します。
1. 役員の重任登記費用と手続きの手間が永久にゼロ
通常の株式会社では、取締役の任期は原則2年、定款で最長10年まで伸長できますが、任期が切れるたびに同じ役員が継続する場合でも「重任登記(役員の再任手続き)」を行わなければなりません。重任登記を怠ると過料(罰金)が科されるほか、12年間放置すると法務局から「みなし解散」の処理をされて法人格を失うリスクがあります。
重任登記には、法務局に納める登録免許税(資本金1億円以下で1万円、1億円超で3万円)に加え、司法書士への報酬(約2万〜4万円)が定期的に発生します。特例有限会社は役員の任期が無期限であるため、役員の辞任や死亡、新たな役員の就任がない限り、登記費用も更新手続きも一切かかりません。
2. 決算公告の義務がなくコストとプライバシーを守れる
株式会社は、毎事業年度の終了後に定時株主総会の承認を受けた決算(貸借対照表など)を官報や電子公告で開示する「決算公告義務」が会社法で義務付けられています。官報公告を利用する場合、年間約6万〜10万円程度の掲載料がランニングコストとしてのしかかります。
特例有限会社にはこの決算公告義務が免除されています。毎年の余計な出費を抑えられるだけでなく、中小企業や同族経営において自社の財務数値を競合他社や近隣に公開せずに済む点は、経営上の大きな防衛策となります。
3. 「2006年以前から続く会社」という歴史の証明
「有限会社は古い会社形態だから格好悪い」と捉えるのは早計です。新規設立ができない以上、有限会社と名乗っているだけで「最低でも2006年以前から20年以上事業を黒字・安定継続している企業」という強力な証明になります。老舗の製造業、地域密着の工務店、専門職の事務所などでは、「有限会社」の屋号そのものが顧客や金融機関に対する強固な信用ブランドとして機能しています。

一般に知られていない盲点|「有限会社=信用が低い」という誤解の真相
インターネット上の掲示板やSNSでは「株式会社のほうが有限会社より社会的信用が高い」という論調が見られますが、企業間取引(BtoB)や融資審査の現場において、この認識は実態と乖離しています。
現在、株式会社は「資本金1円」「取締役1名」でも誰でも簡単に設立できます。そのため、金融機関や信用調査機関(帝国データバンクや東京商工リサーチなど)は、「株式会社か有限会社か」という商号の種類だけで信用度を評価することは一切ありません。
与信判断において最も重視されるのは、以下の客観的指標です。
- 業歴の長さ:倒産せずに事業を維持してきた年数
- 財務諸表の健全性:売上高、自己資本比率、実質無借金経営かどうか
- 代表者の資質と取引実績:主要取引先との継続的な関係
資本金1円で設立された業歴1年の株式会社と、20年以上地域で事業を継続している資本金300万円以上の特例有限会社を比べた場合、融資担当者や大口取引先が後者に対して圧倒的に高い信用を置くのはビジネスの現場では当然の事実です。
【起業の選択肢】合同会社(LLC)と株式会社の違い詳細まとめ
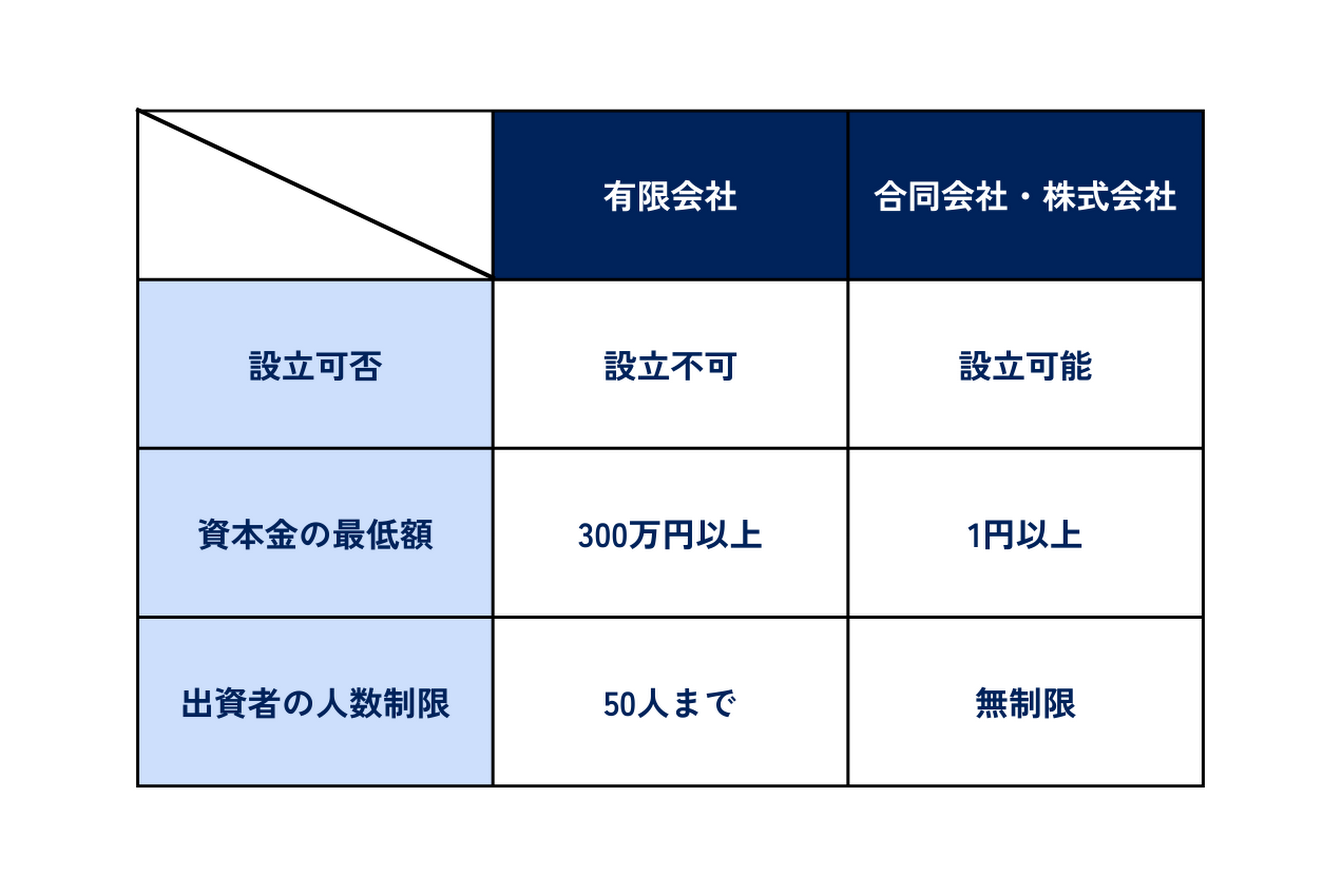
「新設できない有限会社の代わりに、小規模で起業したい場合はどうすればよいか」という疑問に対する現代の答えが、2006年の会社法改正で新設された「合同会社(LLC)」です。現在、起業時の法人形態は主に「株式会社」と「合同会社」の2択となっています。
| 比較項目 | 株式会社 | 合同会社(LLC) |
|---|---|---|
| 設立時の登録免許税 | 最低15万円(資本金の0.7%) | 最低6万円(資本金の0.7%) |
| 定款認証手数料 | 約3万〜5万円(公証役場) | 不要(0円) |
| 役員任期・決算公告 | 任期あり・決算公告義務あり | 任期なし・決算公告義務なし |
| 出資と経営の関係 | 所有と経営の分離(出資比率で議決権) | 原則一致(定款で利益配分を自由に設計可) |
| 社会的認知度 | 非常に高い(一般的なビジネス全般) | 普及が進むがBtoBで株式会社を好む層も一部存在 |
合同会社は設立費用が約6万円〜と安く、役員の任期や決算公告の義務がないなど、かつての有限会社に近い使い勝手を持っています。Apple JapanやAmazon Japan、Googleなどの日本法人も合同会社形態を採用しており、知名度や信頼性も年々向上しています。
株式会社への組織変更|手続きの流れ・費用と移行の注意点
特例有限会社から株式会社へ変更したい場合、法的には「商号変更による設立登記」という組織変更手続きを行います。有限会社を解散して新しい株式会社を作るわけではないため、法人の同一性は保持され、許認可や銀行口座、契約関係はそのまま引き継がれます。
組織変更にかかる実費と手続き手順
- 株主総会の特別決議:定款変更(商号を「株式会社〇〇」に変更する決議)および取締役等の選任を行う。
- 登記申請書の作成:有限会社の解散登記申請書と、株式会社の設立登記申請書を同時に作成する。
- 法務局へ一括登記申請:本店所在地を管轄する法務局へ書類を提出する。
必要となる法定費用(登録免許税)は、有限会社の解散登記に3万円、株式会社の設立登記に3万円(資本金の0.7%が3万円を超える場合はその額)の合計6万円です。司法書士へ手続きを委任する場合は、別途報酬として5万〜10万円程度がかかるため、総額で約11万〜16万円前後が相場となります。
移行する際の決定的な注意点
最も留意すべきは、「一度株式会社へ移行すると、二度と特例有限会社には戻せない」という不可逆性です。株式会社へ変更した瞬間から、最長10年ごとの役員重任登記の手間・費用や、毎年の決算公告義務が発生します。知名度向上や採用強化のメリットと、ランニングコスト増加のデメリットを慎重に天秤にかける必要があります。
【プロの結論】有限会社を維持すべき企業・移行すべき企業の判断基準
有限会社から株式会社への変更を検討する際、経営者が下すべき客観的な判断基準を整理しました。
有限会社のまま残すべき企業
- 同族経営・ファミリービジネス:外部からの役員登用予定がなく、親族間で事業を完結させている。
- 地域密着・既存顧客メインの事業:地元での知名度が高く、取引先が固定化しており、新規のマス向け営業を必要としない。
- 管理コストを最小限に抑えたい企業:毎年の決算公告費用や定期的な登記手続きの手間を省き、本業にリソースを集中させたい。
株式会社へ移行すべき企業
- 新卒採用や全国規模での中途採用を強化したい企業:若い求職者の中には「有限会社」という名称に馴染みがなく、応募をためらうケースがあるため、採用ブランディングとして移行する価値がある。
- 外部資本の受け入れや事業拡大を計画している企業:第三者割当増資やベンチャーキャピタルからの出資、将来的な株式公開(IPO)を目指す場合。
- 大企業の新規口座開設基準をクリアしたい場合:一部の保守的な上場企業において、取引開始基準に「株式会社であること」と明記されているケースに直面したとき。
【有限会社と株式会社の違い】に関するよくある質問(FAQ)
Q1:有限会社から株式会社へ変更すると、銀行口座や許認可は再取得になりますか?
A1:再取得は不要です。会社法上、法人格の同一性が保たれるため、従来の許認可や契約関係、銀行口座は「名義変更(商号変更)」の手続きを行うだけでそのまま継続して使用できます。ただし、許認可官庁への変更届出は必要となります。
Q2:特例有限会社は、将来的に法改正などで強制的に株式会社にさせられる可能性はありますか?
A2:その可能性は極めて低いです。整備法によって特例有限会社の存続期限は定められておらず、既得権益として恒久的に認められています。国が強制移行を命じる法改正の動きも現在ありません。
Q3:有限会社の役員(取締役)が亡くなった場合はどうすればよいですか?
A3:有限会社は役員の任期がありませんが、役員の「死亡」や「就任・辞任」が発生した場合は、その事由が発生した日から2週間以内に役員変更登記を行わなければなりません。放置すると過料の対象となるため注意が必要です。
Q4:有限会社を事業承継(M&Aや後継者への引き継ぎ)する際、株式会社より不利になりますか?
A4:制度上の不利はありません。株式(出資持分)の譲渡によって後継者へ経営権を移転できます。むしろ役員変更の登記を柔軟に行える点や、社歴の長さによる金融機関からの信用力の高さが、事業承継時のプラス材料として働くケースも多く見られます。
まとめ:自社のビジネス戦略に合わせた最適な選択を
有限会社と株式会社の本質的な違いは、単なる名称の差ではなく、「役員任期の有無」「決算公告の義務」「設立年代に裏付けられた信用力」という実利的な仕組みの差にあります。
新設できない特例有限会社は、維持コストがかからず、2006年以前から事業を続けているという信頼の証でもある貴重な法人形態です。周囲のイメージや流行に流されて安易に株式会社へ変更するのではなく、採用計画や事業拡大の必要性、管理コストのバランスを冷静に見極めた上で、自社にとって最も利益の大きい選択を行いましょう。 (出典: 有限 会社 株式 会社 違い わかり やすく(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。